No dia em que recebo uma carta do BBVA que me informa que a taxa de interesses da minha conta poupança para o proximo ano é de 2,2%, leio a seguinte noticia na Vanguardia.
Fez-me lembrar que há muitos anos li uma entrevista com um historiador que dizia que o seu pai tinha a mania de guardar os jornais. E que, depois de um acontecimento importante (ex implementação de uma ditadura), se re-lemos os jornais passados, é possivel recrear o caminho feito, e encontrar pistas discretas que levam ao desfecho, misturadas subtilmente com as noticias diarias.
Guerra bancaria contra as regulamentações (e não nos enganemos, a Vanguardia aqui é claramente partidária de menos regulamentação), parte 4.826:
El Gobierno limita las superofertas de depósitos bancarios con más exigencias. Economía quiere acabar con la guerra por el pasivo porque hunde los beneficios
in La Vanguardia, dia 15/05/11, Economia
El Gobierno vuelve a actuar sobre el sistema financiero cambiando las reglas a mitad de la partida. Si el año pasado el Banco de España endureció las provisiones por el inmobiliario y en febrero la vicepresidenta Elena Salgado se inventó unos nuevos requerimientos sobre recursos propios que han obligado a las cajas a buscar capital, ahora le ha llegado el turno a la política comercial de las entidades. Quien haga ofertas demasiado agresivas en precio deberá nutrir con más recursos al correspondiente Fondo de Garantía de Depósitos.
La idea es acabar con la guerra del pasivo, es decir, con las ofertas fuera de mercado - muy por encima del precio del dinero-con las que algunas entidades tratan de captar los recursos necesarios para refinanciar sus deudas. Las tensiones en los mercados mayoristas hacen que los precios de las emisiones de deuda sean prohibitivos para algunos e imposibles para otros. Por eso, ya desde hace un año se produce una lucha sin cuartel por el dinero de los clientes en la que han participado casi todos, desde el Santander hasta la caja más pequeña. Aún hoy, cuando las cosas ya se están calmando y la prima de riesgo de España desciende hasta cerca de los 170 puntos - 1,7% más de interés que Alemania en la deuda a diez años-,en el mercado hay imposiciones a plazo por un año con rendimientos del 4% o 4,5% TAE, mientras el Euribor a un año apenas llega al 2,1%.
La virulencia de esta guerra conlleva, al menos, dos consecuencias. La primera es que, al ser generalizada, nadie puede quedarse al margen so pena de ver como sus depósitos menguan de forma alarmante. La segunda, que en un contexto de atonía en el negocio, el estrechamiento de los márgenes implícito a la guerra por los depósitos no se puede compensar con volumen y sólo puede acabar en un desplome de los beneficios o la entrada en pérdidas de los más débiles.
Y si el sistema no gana dinero, difícilmente lo podrá prestar, con lo que la recuperación de la economía se hará poco menos que imposible. Por eso, el Ministerio de Economía prepara una ley por la que duplicará la aportación de las entidades al Fondo de Garantía de Depósitos cuando un depósito sobrepase el tipo de interés de mercado que ha considerado razonable. En concreto, esta norma afectará a los depósitos a un año o más cuya remuneración exceda en más de 150 puntos básicos (1,5%) al Euribor a seis meses. Según las cotizaciones actuales, esto afectará a los bancos y las cajas que paguen más del 3,1% por el dinero de sus clientes.
Fuentes del Ministerio de Economía recordaron ayer que el decreto ley se adelanta a la adaptación de la normativa del Fondo de Garantía de Depósitos que deberán hacer todos los países miembros para trasponer una directiva comunitaria. Al margen de esto, los directivos de los bancos han presionado en los últimos meses al Gobierno y al Banco de España para que pusiera fin a la guerra del pasivo.
Ayer, Isidre Fainé, presidente de la CECA (NT: união de Caixas e Bancos de Espanha) y de La Caixa, dijo que no creía que existiera una guerra del pasivo y que cada uno realiza las ofertas que ve convenientes.
Pidió que en este debate se tengan en cuenta los derechos de los ahorradores y de los pensionistas, que con una inflación del 3,6% encuentran en los depósitos una forma de no perder dinero. Por eso, insistió en defender a las entidades más agresivas: "Que lo hagan, si lo necesitan, sabiendo cuáles son las consecuencias". Entre ellas, se encuentra el deterioro de los márgenes. Según Fainé, "costará que suban, aunque veo difícil que caigan más".
En este sentido, la evolución de los beneficios de las cajas muestra la crudeza del panorama. La persistencia de la crisis y la guerra del pasivo están detrás de la caída de un 23% del beneficio de las cajas, según anunció la CECA ayer. Sin incluir a CCM y Cajasur. Las cajas ganaron 3.403 millones en el 2010.
sexta-feira, 15 de abril de 2011

sexta-feira, 8 de abril de 2011
"Vamos a sentarnos a pensar el país y no a administrar la desgracia". Part 2
Islandia, o desfecho:
http://estrolabio.blogs.sapo.pt/1234800.html
PS: Se isto é verdade, somos uns idiotas sin cojones...
http://estrolabio.blogs.sapo.pt/1234800.html
PS: Se isto é verdade, somos uns idiotas sin cojones...
"Vamos a sentarnos a pensar el país y no a administrar la desgracia". Part 1
Un poeta moviliza a México contra la violencia narco
La Vanguardia, 7 de abril de 2011
La Vanguardia, 7 de abril de 2011

Finalmente, alguém com um par de cojones
Economistas portugueses apresentam queixa-crime contra agências de rating
http://sol.sapo.pt/inicio/Economia/Interior.aspx?content_id=16198
http://sol.sapo.pt/inicio/Economia/Interior.aspx?content_id=16198
domingo, 27 de março de 2011
From Irland, with... experience
http://www.independent.ie/opinion/analysis/bit-of-friendly-advice-portugal-2596178.html
It starts with:
"Dear Portugal, this is Ireland here. I know we don't know each other very well, though I hear some of our developers are down with you riding out the recession."
It starts with:
"Dear Portugal, this is Ireland here. I know we don't know each other very well, though I hear some of our developers are down with you riding out the recession."

sábado, 26 de março de 2011
Can you handle the truth?
António Barreto a discutir a demissão do Sócrates: que lufada de ar fresco ouvir alguém dizer a verdade!!
sábado, 19 de março de 2011
Political crisis is the new bogeyman
No Sol o Cartoon desta semana é sobre o PEC, que o Passos Coelho não quer aprovar (mas que não tem hipótese se não quiser provocar uma crise política).

Vai pegar em todas as famílias, digo-te! Quem é que precisa do papão, quando hoje existe:
- 'Cala-te e come, olha a crise politica!!!!'
domingo, 13 de março de 2011
Care for some classic-liberal opinions?
O link:
IMB - A crise bancária da Islândia: o colapso de um sistema financeiro intervencionista
O artigo está muito bem escrito e, pela 1ª vez, concordo com os liberais-clássicos: o governo aqui foi um pouco longe de mais. Não porque regulamentou demais, mas porque avalou demasiado.
Se fores averiguar o site e os autores do texto, verás que o IMB (ou Instituto Ludwig von Mises - Brasil ) é um instituto que visa "defender a economia de mercado, a propriedade privada, e a paz nas relações interpessoais, e opor-se às intervenções estatais nos mercados e na sociedade". Como em tudo nesta vida, não está demais saber-lo, para manter o espirito critico em relação ao texto. Como dizia Mr. Weasley à Ginny, "Never trust anything that can think for itself if you can't see where it keeps its brain" lol.
PS: a palavra "liberal" ainda hoje me tem às voltas. Parece que liberal, no sentido mais antigo da palvra, significava defensores do livre-mercado e governo "invisivel", e hoje esses são chamados classic-liberals. O termo "liberal" actualmente engloba defensores da igualdade de oportunidades, defensores do ambiente, em suma, ideais mais sociais.
Aqui te deixo a discussão do Wikipedia:
"Liberalism in the United States is a broad political philosophy centered on the unalienable rights of the individual. The fundamental liberal ideals of freedom of speech, freedom of the press, freedom of religion, right to due process and equality under the law, and separation of church and state are widely accepted as a common foundation across the spectrum of liberal thought. The main focus of modern liberalism in the United States includes issues such as voting rights for all adult citizens, equal rights, protection of the environment, and the provision by the government of social services, such as: equal education opportunities, access to health care, transportation infrastructure, basic food for the hungry and basic shelter for the homeless. Some American liberals, who call themselves classical liberals, neoliberals, or libertarians, support fundamental liberal ideals but disagree with modern liberal thought, holding that economic freedom is more important than equality of opportunity, and that promoting the general welfare of society exceeds the legitimate role of government."
http://en.wikipedia.org/wiki/Liberalism_in_the_United_States
http://en.wikipedia.org/wiki/Liberalism
IMB - A crise bancária da Islândia: o colapso de um sistema financeiro intervencionista
O artigo está muito bem escrito e, pela 1ª vez, concordo com os liberais-clássicos: o governo aqui foi um pouco longe de mais. Não porque regulamentou demais, mas porque avalou demasiado.
Se fores averiguar o site e os autores do texto, verás que o IMB (ou Instituto Ludwig von Mises - Brasil ) é um instituto que visa "defender a economia de mercado, a propriedade privada, e a paz nas relações interpessoais, e opor-se às intervenções estatais nos mercados e na sociedade". Como em tudo nesta vida, não está demais saber-lo, para manter o espirito critico em relação ao texto. Como dizia Mr. Weasley à Ginny, "Never trust anything that can think for itself if you can't see where it keeps its brain" lol.
PS: a palavra "liberal" ainda hoje me tem às voltas. Parece que liberal, no sentido mais antigo da palvra, significava defensores do livre-mercado e governo "invisivel", e hoje esses são chamados classic-liberals. O termo "liberal" actualmente engloba defensores da igualdade de oportunidades, defensores do ambiente, em suma, ideais mais sociais.
Aqui te deixo a discussão do Wikipedia:
"Liberalism in the United States is a broad political philosophy centered on the unalienable rights of the individual. The fundamental liberal ideals of freedom of speech, freedom of the press, freedom of religion, right to due process and equality under the law, and separation of church and state are widely accepted as a common foundation across the spectrum of liberal thought. The main focus of modern liberalism in the United States includes issues such as voting rights for all adult citizens, equal rights, protection of the environment, and the provision by the government of social services, such as: equal education opportunities, access to health care, transportation infrastructure, basic food for the hungry and basic shelter for the homeless. Some American liberals, who call themselves classical liberals, neoliberals, or libertarians, support fundamental liberal ideals but disagree with modern liberal thought, holding that economic freedom is more important than equality of opportunity, and that promoting the general welfare of society exceeds the legitimate role of government."
http://en.wikipedia.org/wiki/Liberalism_in_the_United_States
http://en.wikipedia.org/wiki/Liberalism
The RSA views on Capitalism
Como qualquer boa cientista, achei interessante a perspectiva final, marxista, da economia, e fui indagar as fontes (e mais importante, as cores politicas) por detrás deste video.
As it turns out, a RSA é uma sociedade inglesa, que tem como um dos seus patronos a própria rainha, qe com um longo trajecto na historia sociológica e pensante do Reino Unido. RSA stands for Royal Society for the Encouragement of Arts, Manufacture and Commerce.
Off the record, parece-me uma sociedade lobbysta, parecida ao Think Tank, mas com ligações fortes à comunidade cientifica e universitária.
E por isso mesmo, tem bastantes boas análisis e ideias.
Aqui te deixo a sua página no Wikipedia (creo que mais esclarecedora que a sua oficial) e o seu canal no Youtube:
http://en.wikipedia.org/wiki/Royal_Society_for_the_encouragement_of_Arts,_Manufactures_%26_Commerce
http://www.youtube.com/user/theRSAorg
You've got to see this!
RSA Animate - Drive: The surprising truth about what motivates us
PS: e os outros youtube-videos do mesmo autor também prometem!
PS: e os outros youtube-videos do mesmo autor também prometem!
quarta-feira, 9 de março de 2011


sexta-feira, 4 de março de 2011
Million dollar blog
Lembraste de ter falado no Huffington Post? Foi criado inicialmente como blog por uma comentadora política, Arianna Huffington, e agora é visto como plataforma liberal de referência. Devido a este facto a maior parte do conteúdo (senão todo) é facultado por jornalistas e bloguistas a troco de publicidade ou simplesmente, como contributo para a causa liberal.
A notícia que causou polémica recentemente é a de que o Huffington Post terá sido vendido à AOL por alguns milhões. O problema? Os jornalistas e bloguistas que participavam com peças não receberam nada na transacção.
http://www.guardian.co.uk/media/2011/feb/27/arianna-huffington-post-aol-deal
Queres te juntar à causa no Facebook?
Anyone we know?
O Nuno Markl começou esta semana a escrever para a Única do Expresso. Faz uma crítica gira e honestly, I totally relate. É sobre o saco do Expresso, ou melhor, a importância que o saco tem nas nossas vidas. Deixo-te aqui excertos, já que agora as notícias e opiniões só estão disponíveis a pagantes ou com meses de atraso:
http://aeiou.expresso.pt/a-vida-e-um-saco=f634511
#1
"O Saco do Expresso é a vida, ela própria. (É também o único saco de plástico que muito homem se habituou a carregar, nomeadamente os leitores que têm sempre quem lhes faça as compras e não põem os pés num supermercado. Snobes de um raio.)"
#2
"Um Saco do Expresso não pode levar limões lá dentro. Nem limões, nem qualquer outro tipo de produtos hortícolas. Com a breca, o Saco do Expresso só pode transportar lá dentro o Expresso, em toda a sua miríade de publicações. (Pronto: e, eventualmente, trufas. Mas nunca menos que trufas.)"
#3
"Para começar, nunca se arruma um Saco do Expresso usado na mesma gaveta onde jazem os do Pingo Doce, Continente, Loja Grula e afins. Isso é logo para começar, e eu ainda estou para ver quem, do meu clã, levou a cabo tamanha heresia. Toda a gente sabe que um Saco do Expresso, depois de usado, deve ser cremado e as suas cinzas espalhadas, semanalmente e pela ordem, em cada uma das regiões abordadas nos fascículos da colecção Guia Expresso das Pousadas e Hotéis de Sonho".
Resembles anyone we know? Alguém que aos Sábados sai do carro com o Saco do Expresso (em letras grandes para não destoar) enquanto as filhas e esposa levam os sacos do supermercado? Não conheces? Eu também não...
A lupa dos Wikileaks
Este mês o Expresso inaugura uma série de análises aos documentos que a Wikileaks obteve sobre Portugal. Esta semana vieram a lume os telegramas que o Embaixador americana mandava para a Casa Branca com opiniões que iam desde a compra de armamento, até à estrutura geral das forças armadas, passando por a organização e missão da Fundação Luso-Americana (FLAD).
Um país de generais sentados
Mas por aquilo que é verdade (segundo as minhas fontes nas Forças Armadas). Que as promoções são baseadas em inércia ('a melhor decisão é não tomar decisões') e não por talento. Que Portugal tem mais generais/almirantes por soldado que os EUA. Que o papel de Portugal fica incapacitado nacional e internacionalmente devido à estrutura rígida e burocrática da nossa Defesa.
Washington arrasa negócios do ministério da defesa:
Um país de generais sentados
Plano para afastar o (agora ex) presidente da FLAD
Ver assim Portugal pela lupa de um Embaixador é arrepiante.
Não porque tudo seja verdade. Nisto o expresso fez um trabalho incansável para distinguir o que eram opiniões fundadas e infundadas do embaixador (principalmente no primeiro artigo vês que nem tudo o que foi escrito correspondia à verdade, sobretudo quando se tratavam de oportunidades de negócios para americanos preteridas em favor de congéneres europeias).
Mas por aquilo que é verdade (segundo as minhas fontes nas Forças Armadas). Que as promoções são baseadas em inércia ('a melhor decisão é não tomar decisões') e não por talento. Que Portugal tem mais generais/almirantes por soldado que os EUA. Que o papel de Portugal fica incapacitado nacional e internacionalmente devido à estrutura rígida e burocrática da nossa Defesa.
Vendo assim características tão portuguesas friamente apontadas em relatórios é desconcertante, porque não é difícil extrapolar isto para outros cenários da nossa terra.
Então não estamos bem entregues?? Eu não sei tu, mas eu estou confiante!!
É melhor estar alerta nas próximas semanas: tenho a sensação que a Wikileaks Portugal não fica por aqui...
domingo, 27 de fevereiro de 2011
Quem semeia ventos...
Este mes recebi uma conta de 70 euros de luz. Tendo em conta que nunca estou em casa, que não tenho aquecimento central e que se contam escassos electrodomesticos na minha cozinha, não deixei de me chocar... Até que vi que o preço do Kwat subiu de 0,12 a 0,14euros...
Depois de desligar todos os equipamentos electricos da minha casa (excepto o modem e o computador, claro) e finalmente aproveitar a luz solar do meu quarto, propus-me a analizar o fenómeno. Porque, segundo as ultimas noticias económicas, a minha pequena factura (salvo seja) faz parte de um bigger plan que, em ultima instancia, começa e acaba no ocidente (ou seja, em nós). Senão vejamos:
Step 1: Como o preço da gasolina afecta a minha vida (que em BCN ando a pé):

Step 2 - Porque é que o preço da gasolina é, em ultima instancia, minha responsabilidade:
El mundo árabe, el FMI y Rato, Manuel Peres, in La Vanguardia, domingo dia 27/02/11
El dominó de revueltas que sacude al mundo árabe, algunas ya exitosas y otras en camino de serlo, tiene en la picota el vigente orden político mundial, ese que a cuenta de la amenaza islamista se ha permitido armar hasta los dientes a cualquier dictador que obtuviese, vía multimillonarios contratos de compra de armamentos, cesión de la explotación de los ricos recursos naturales, o contrayendo voluminosas deudas, la credencial de amigo del Occidente desarrollado.
La lógica de esa arquitectura ahora en cuestión implicaba que los sátrapas que sometían a sus pueblos a la indigencia y les negaban sus derechos compartían parte del botín con el mundo avanzado, al que rendían su primer tributo depositando sus cleptómanas fortunas en los seguros cofres en los idílicos Alpes suizos. Que nadie se extrañe pues si una de las primeras consecuencias de este nuevo amanecer para el mundo árabe son sacrificios para quienes les hemos mirado por encima del hombro a cuenta de nuestro pedigrí democrático.
Uno de los principales desencadenantes de este hundimiento colosal de la arquitectura política de las últimas décadas en el mundo árabe ha sido el aumento de precios de los productos de primera necesidad, lo que ha empeorado hasta lo insoportable las condiciones de vida de la mayoría de la población de esos países.
A esa situación ha conducido la creciente demanda de países emergentes, China en cabeza, pero también, y no en menor medida, la propia política económica de la primera potencia mundial. La Reserva Federal de EE. UU., la Fed que capitanea Ben Bernanke, está intentando sortear la gran recesión que hace ya más de tres años que dura, con una política de creación masiva de liquidez, de dinero en circulación, que infla los precios en todo el planeta. El petróleo, la gran preocupación occidental, comenzó su última gran escalada de precios antes ya de los primeros movimientos en Egipto.
El Fondo Monetario Internacional (FMI) es el mejor ejemplo de esa contradictoria relación entre la pobreza de las masas árabes y las conveniencias occidentales. Hasta la víspera de las revueltas, el Fondo ha estado no sólo elogiando las políticas económicas de las dictaduras árabes, incluso ocultando sus astronómicas cifras de desempleo, sino estimulándoles a aprobar aún más planes de austeridad para hacer sostenibles sus cuentas.
El FMI lleva demasiado tiempo actuando como el tecnócrata que aplica la máxima que separa de forma absoluta el régimen político de la política económica. Como si la economía y los derechos humanos no tuviesen relación alguna. Sirve a una ortodoxia aséptica que nada tiene que ver con la realidad social.
Es una más de las lacras que afectan a una de las instituciones esenciales de la llamada arquitectura financiera y económica internacional. Esa que la gran recesión debería haber obligado a cambiar, pero que ahí sigue. Es la cara institucional del mensaje de los grandes banqueros de Wall Street en Davos. "Ya ha pasado la época de pedir disculpas". Hay que volver a lo de siempre.
La polémica a cuenta del paso de Rodrigo Rato, el ex gerente del FMI, ex ministro de Economía de Aznar y ahora presidente de Caja Madrid, es la aportación española al debate. Ciertamente, el Fondo no se enteró de que venía la gran crisis. Es más, presagiaba un paraíso de finanzas seguras.
En el caso de Rato, sin embargo, la crítica puede haber quedado algo desenfocada. En su breve y controvertida etapa como primer directivo de la institución hubo cosas que sí vio. Por ejemplo, el calentón inmobiliario español. A los pocos meses de instalarse en Washington, un informe del Fondo alertó sobre el asunto y pidió la eliminación de las desgravaciones a la compra de la vivienda. El ex ministro llegó a respaldarlo públicamente.
La crítica a Rato, pues, no debería ser tanto la de no haberse enterado, sino la de no haber revisado de manera autocrítica su obra como ministro del ramo (1996-2004), es decir no haber impedido, o incluso haber alimentado, la emergencia de la burbuja. Enfrentado a esa pregunta en una entrevista con La Vanguardia en diciembre del 2004, Rato respondió: "No voy a entrar en una discusión conmigo mismo sobre lo que opinaba de lo que decía el Fondo cuando era ministro. El Fondo tiene una opinión que sus técnicos avalan y que su consejo de administración avala y que yo, como es natural, como responsable del Fondo, respaldo".
Es humano sentirse incómodo analizando los errores propios del pasado. Más difícil deberá ser en una institución enorme y burocrática como el FMI. Pero a la velocidad que circula el tren de la historia no le quedará más remedio que hacerlo de inmediato y sacar las conclusiones pertinentes si no quiere quedar barrida por la fuerza de unos acontecimientos que están poniendo en evidencia la forma en la que el Occidente dominante ha conducido las cosas durante las últimas décadas.
I hate bad karma...
Bad karma = expensive karma :(
Depois de desligar todos os equipamentos electricos da minha casa (excepto o modem e o computador, claro) e finalmente aproveitar a luz solar do meu quarto, propus-me a analizar o fenómeno. Porque, segundo as ultimas noticias económicas, a minha pequena factura (salvo seja) faz parte de um bigger plan que, em ultima instancia, começa e acaba no ocidente (ou seja, em nós). Senão vejamos:
Step 1: Como o preço da gasolina afecta a minha vida (que em BCN ando a pé):

Step 2 - Porque é que o preço da gasolina é, em ultima instancia, minha responsabilidade:
El mundo árabe, el FMI y Rato, Manuel Peres, in La Vanguardia, domingo dia 27/02/11
El dominó de revueltas que sacude al mundo árabe, algunas ya exitosas y otras en camino de serlo, tiene en la picota el vigente orden político mundial, ese que a cuenta de la amenaza islamista se ha permitido armar hasta los dientes a cualquier dictador que obtuviese, vía multimillonarios contratos de compra de armamentos, cesión de la explotación de los ricos recursos naturales, o contrayendo voluminosas deudas, la credencial de amigo del Occidente desarrollado.
La lógica de esa arquitectura ahora en cuestión implicaba que los sátrapas que sometían a sus pueblos a la indigencia y les negaban sus derechos compartían parte del botín con el mundo avanzado, al que rendían su primer tributo depositando sus cleptómanas fortunas en los seguros cofres en los idílicos Alpes suizos. Que nadie se extrañe pues si una de las primeras consecuencias de este nuevo amanecer para el mundo árabe son sacrificios para quienes les hemos mirado por encima del hombro a cuenta de nuestro pedigrí democrático.
Uno de los principales desencadenantes de este hundimiento colosal de la arquitectura política de las últimas décadas en el mundo árabe ha sido el aumento de precios de los productos de primera necesidad, lo que ha empeorado hasta lo insoportable las condiciones de vida de la mayoría de la población de esos países.
A esa situación ha conducido la creciente demanda de países emergentes, China en cabeza, pero también, y no en menor medida, la propia política económica de la primera potencia mundial. La Reserva Federal de EE. UU., la Fed que capitanea Ben Bernanke, está intentando sortear la gran recesión que hace ya más de tres años que dura, con una política de creación masiva de liquidez, de dinero en circulación, que infla los precios en todo el planeta. El petróleo, la gran preocupación occidental, comenzó su última gran escalada de precios antes ya de los primeros movimientos en Egipto.
El Fondo Monetario Internacional (FMI) es el mejor ejemplo de esa contradictoria relación entre la pobreza de las masas árabes y las conveniencias occidentales. Hasta la víspera de las revueltas, el Fondo ha estado no sólo elogiando las políticas económicas de las dictaduras árabes, incluso ocultando sus astronómicas cifras de desempleo, sino estimulándoles a aprobar aún más planes de austeridad para hacer sostenibles sus cuentas.
El FMI lleva demasiado tiempo actuando como el tecnócrata que aplica la máxima que separa de forma absoluta el régimen político de la política económica. Como si la economía y los derechos humanos no tuviesen relación alguna. Sirve a una ortodoxia aséptica que nada tiene que ver con la realidad social.
Es una más de las lacras que afectan a una de las instituciones esenciales de la llamada arquitectura financiera y económica internacional. Esa que la gran recesión debería haber obligado a cambiar, pero que ahí sigue. Es la cara institucional del mensaje de los grandes banqueros de Wall Street en Davos. "Ya ha pasado la época de pedir disculpas". Hay que volver a lo de siempre.
La polémica a cuenta del paso de Rodrigo Rato, el ex gerente del FMI, ex ministro de Economía de Aznar y ahora presidente de Caja Madrid, es la aportación española al debate. Ciertamente, el Fondo no se enteró de que venía la gran crisis. Es más, presagiaba un paraíso de finanzas seguras.
En el caso de Rato, sin embargo, la crítica puede haber quedado algo desenfocada. En su breve y controvertida etapa como primer directivo de la institución hubo cosas que sí vio. Por ejemplo, el calentón inmobiliario español. A los pocos meses de instalarse en Washington, un informe del Fondo alertó sobre el asunto y pidió la eliminación de las desgravaciones a la compra de la vivienda. El ex ministro llegó a respaldarlo públicamente.
La crítica a Rato, pues, no debería ser tanto la de no haberse enterado, sino la de no haber revisado de manera autocrítica su obra como ministro del ramo (1996-2004), es decir no haber impedido, o incluso haber alimentado, la emergencia de la burbuja. Enfrentado a esa pregunta en una entrevista con La Vanguardia en diciembre del 2004, Rato respondió: "No voy a entrar en una discusión conmigo mismo sobre lo que opinaba de lo que decía el Fondo cuando era ministro. El Fondo tiene una opinión que sus técnicos avalan y que su consejo de administración avala y que yo, como es natural, como responsable del Fondo, respaldo".
Es humano sentirse incómodo analizando los errores propios del pasado. Más difícil deberá ser en una institución enorme y burocrática como el FMI. Pero a la velocidad que circula el tren de la historia no le quedará más remedio que hacerlo de inmediato y sacar las conclusiones pertinentes si no quiere quedar barrida por la fuerza de unos acontecimientos que están poniendo en evidencia la forma en la que el Occidente dominante ha conducido las cosas durante las últimas décadas.
I hate bad karma...
Bad karma = expensive karma :(
From Rome, with love
in La Vanguardia, Opinión, viernes (25/02/11)
¿Se descompone Italia?
A penas un breve en los diarios: una mujer violada en el centro de Roma y otra en el parque de Villa Borghese. No ocurrió en la selva ni en un poblado ignoto, sino en una ciudad europea. Hay descomposiciones súbitas y laudables, como las actuales de las dictaduras africanas, y las hay paulatinas y tristes. La Italia de Berlusconi se va hundiendo en la descomposición desde hace quince años, al ser incapaz de oponerse a un primer ministro que ha manejado las leyes a su favor. Todo escándalo financiero ha sido soterrado, hasta que el más aparatoso de los escándalos sexuales ha despertado la ira, en especial por parte de las mujeres.
Una pregunta reiterada a lo largo de estos años ha sido: ¿cómo es posible que el pueblo italiano vote a un hombre como Berlusconi? Aparte de que una amplia minoría no lo hace, lo común es aducir que la mayoría lo elige porque querría ser como él. Rico, poderoso, lúbrico y viviendo al margen de la justicia. Quizás no sea una explicación totalmente equivocada.(NT: opinión compartida por mis 3 amigos italianos del hospital, en distintas conversaciones...)
Quienes hayan viajado recientemente a Roma habrán podido constatar que en los autobuses nadie paga el billete, salvo los turistas en las primeras ocasiones. Y habrán comprobado que en muchas de las pizzerías y otros restaurantes populares la cuenta se entrega escrita a mano en un papel cualquiera, y sin IVA, naturalmente. Incluso hay dueños que se limitan a presentar una suma total, sin más. El turista suele ser complaciente, no quiere discusiones. En todo caso, se pregunta cómo es posible que Italia continúe siendo un país más próspero que algunos de su entorno.
Debe de ser mérito de un pueblo avispado, imaginativo y trabajador, mas ¿hasta cuándo es dable funcionar entre corrupción, burdeles famosos y carencia de dignidad?
Resulta significativo que hayan tenido que ser las mujeres las que hayan alzado la voz definitiva contra Berlusconi. Y lo es que, si al fin ha de responder ante los tribunales, sea por sus juergas con chicas y no por otras causas que tiene abiertas. Las relativas a un imperio empresarial entre el cual destaca un poder mediático que, por lo visto, es eficaz en manipular la voluntad de los votantes.
Mientras, dos mujeres son violadas en las calles de Roma, y si eso no hace surgir un clamor estentóreo será otra muestra contundente de descomposición. Ojalá Italia reaccione, tan hermosa, tan culta, tan histórica.
E. SOLÉ, socióloga y escritora
¿Se descompone Italia?
A penas un breve en los diarios: una mujer violada en el centro de Roma y otra en el parque de Villa Borghese. No ocurrió en la selva ni en un poblado ignoto, sino en una ciudad europea. Hay descomposiciones súbitas y laudables, como las actuales de las dictaduras africanas, y las hay paulatinas y tristes. La Italia de Berlusconi se va hundiendo en la descomposición desde hace quince años, al ser incapaz de oponerse a un primer ministro que ha manejado las leyes a su favor. Todo escándalo financiero ha sido soterrado, hasta que el más aparatoso de los escándalos sexuales ha despertado la ira, en especial por parte de las mujeres.
Una pregunta reiterada a lo largo de estos años ha sido: ¿cómo es posible que el pueblo italiano vote a un hombre como Berlusconi? Aparte de que una amplia minoría no lo hace, lo común es aducir que la mayoría lo elige porque querría ser como él. Rico, poderoso, lúbrico y viviendo al margen de la justicia. Quizás no sea una explicación totalmente equivocada.(NT: opinión compartida por mis 3 amigos italianos del hospital, en distintas conversaciones...)
Quienes hayan viajado recientemente a Roma habrán podido constatar que en los autobuses nadie paga el billete, salvo los turistas en las primeras ocasiones. Y habrán comprobado que en muchas de las pizzerías y otros restaurantes populares la cuenta se entrega escrita a mano en un papel cualquiera, y sin IVA, naturalmente. Incluso hay dueños que se limitan a presentar una suma total, sin más. El turista suele ser complaciente, no quiere discusiones. En todo caso, se pregunta cómo es posible que Italia continúe siendo un país más próspero que algunos de su entorno.
Debe de ser mérito de un pueblo avispado, imaginativo y trabajador, mas ¿hasta cuándo es dable funcionar entre corrupción, burdeles famosos y carencia de dignidad?
Resulta significativo que hayan tenido que ser las mujeres las que hayan alzado la voz definitiva contra Berlusconi. Y lo es que, si al fin ha de responder ante los tribunales, sea por sus juergas con chicas y no por otras causas que tiene abiertas. Las relativas a un imperio empresarial entre el cual destaca un poder mediático que, por lo visto, es eficaz en manipular la voluntad de los votantes.
Mientras, dos mujeres son violadas en las calles de Roma, y si eso no hace surgir un clamor estentóreo será otra muestra contundente de descomposición. Ojalá Italia reaccione, tan hermosa, tan culta, tan histórica.
E. SOLÉ, socióloga y escritora
sexta-feira, 4 de fevereiro de 2011
My tea's gone cold
Sabes aqueles dias onde tudo-tudo dá errado? Na ressaca do problema interna, cujo relógio faz tik-tak para eu ter enfrentar, hoje vejo a minha avaliação do CAP, que não é assim tão brilhante (a da outra minha colega é) - eu, que arrisquei o pescoço, como se viu, por aquela rotação. Perco os meus vales da Vanguadia de esta semana, e porque a noticia do cabeçalho me interessa, pago 1.20 eur por uma vanguardia que em teoria já era minha. Ando 2 km a pé, para descubrir que deixei o saco com a minha bata do hospital perdido num banco de jardim onde parei meio minuto, e onde tenho de voltar, também a pé e carregadíssima, sob pena de algum maluco se infiltrar no meu hospital com a minha bata (que está registada em meu nome)... And so on...
Hoje tenho cardio-turbio, uma festa dos meus colegas mais velhos, a minha familia teórica do hospital... Mas serão mesmo? Pertenço eu ali? Gente brilhante, con (seguramente) notas brilhantes em todas as rotações e sem problemas com os seu adjuntos? Começo a achar que o problema sou eu - a Escola Secundaria, os meus colegas do Hospital do Mar com que não tinha relação, agora isto... Sou a tipica pessoa que existe em todos os lugares com quem não se pode trabalhar? Sou (minimamente) resistente à frustração?
Então, as 16h desta tarde, compro 4 bombons milka que os meus 56kg permitem (ganhos à custa de stress, stress e mais stress), faço um café nespresso, ponho um harry potter no computador (seguindo o teu método), meto-me na cama e pouco a pouco vou fechando as pestanas.... E adormeço como um bebé...
So...
My (coffee)'s gone cold
And I am (really) wondering why
I got out of bed at all...
The morning rain clouds at my window
And I can't see at all
And even if I could... it'd all be grey
But (this) picture on my wall, it reminds me... that is not so bad...it's not so bad:

Your mission for the next couple of weeks? Economy, finances, politics and any-subject-related posts. I'm gonna need it when I arrive from work wanting to disappear...
Hoje tenho cardio-turbio, uma festa dos meus colegas mais velhos, a minha familia teórica do hospital... Mas serão mesmo? Pertenço eu ali? Gente brilhante, con (seguramente) notas brilhantes em todas as rotações e sem problemas com os seu adjuntos? Começo a achar que o problema sou eu - a Escola Secundaria, os meus colegas do Hospital do Mar com que não tinha relação, agora isto... Sou a tipica pessoa que existe em todos os lugares com quem não se pode trabalhar? Sou (minimamente) resistente à frustração?
Então, as 16h desta tarde, compro 4 bombons milka que os meus 56kg permitem (ganhos à custa de stress, stress e mais stress), faço um café nespresso, ponho um harry potter no computador (seguindo o teu método), meto-me na cama e pouco a pouco vou fechando as pestanas.... E adormeço como um bebé...
So...
My (coffee)'s gone cold
And I am (really) wondering why
I got out of bed at all...
The morning rain clouds at my window
And I can't see at all
And even if I could... it'd all be grey
But (this) picture on my wall, it reminds me... that is not so bad...it's not so bad:

Your mission for the next couple of weeks? Economy, finances, politics and any-subject-related posts. I'm gonna need it when I arrive from work wanting to disappear...
terça-feira, 1 de fevereiro de 2011
Do I really wanna know?
No último post do blog The Portuguese Economy falam de um artigo (21-pages-long) escrito por um economista do MIT/FMI e publicado no Portuguese Economic Journal (em 2007) que debate como o ajuste de Portugal ao euro foi a gota de água do nosso porquinho-mealheiro.
Podes fazer o download do artigo completo e gratuito em formato pdf: aqui.
Começa assim: " The Portuguese economy is in serious trouble: Productivity growth is anemic.Growth is very low. The budget deficit is large. The current account deficit is very large."
This should be interesting...
PS: atenta nos nomes do agradecimento: Teixeira dos Santos, Miguel Beleza., etc... É gente que percebe do que se está a falar, tengo em conta os cargos que ocupavam quando tudo isto se deu! And isn't that ironic? Don't you think?...
Se não consegues abrir o link directo, tenta por aqui:
http://www.springerlink.com/content/81602g1610544nv6/
ou
http://theportugueseeconomy.blogspot.com/2011/02/economic-history.html
Podes fazer o download do artigo completo e gratuito em formato pdf: aqui.
Começa assim: " The Portuguese economy is in serious trouble: Productivity growth is anemic.Growth is very low. The budget deficit is large. The current account deficit is very large."
This should be interesting...
PS: atenta nos nomes do agradecimento: Teixeira dos Santos, Miguel Beleza., etc... É gente que percebe do que se está a falar, tengo em conta os cargos que ocupavam quando tudo isto se deu! And isn't that ironic? Don't you think?...
Se não consegues abrir o link directo, tenta por aqui:
http://www.springerlink.com/content/81602g1610544nv6/
ou
http://theportugueseeconomy.blogspot.com/2011/02/economic-history.html
segunda-feira, 31 de janeiro de 2011
I'm short of your house (part 2)
Segundo a opinião de alguns economistas, para sair da crise há que bater no fundo, ou seja, deve existir uma desvalorização séria do preço das casas. O que em Espanha não aconteceu. Ou seja, não pode ser real que num país em crise profunda, com bancos a não passar o test de stress da UE, um deficit publico brutal, 20% no desemprego, recortes salariais para todo o cristo, etc etc, se continue a pagar quase o mesmo por uma casa!
in La Vanguardia, Economía, el 18/01/2011:
I'm short of your house (part 1)
Em Espanha foram aprovados na ultima semana 3 acordãos (sim, esta palavra existe) que visam proteger os devedores dos bancos: antes, se não pudesses pagar a divida e o banco te ficasse com a tua casa hipotecada, era possível que ainda ficasses a dever ao banco dinheiro, pelo que te hipotecavam os teus futuros bens.
Como pode ser? Se tu pediste um empréstico de 1000 euros e davas como garantia a tua casa, e o avaliador do banco confirmava que valia isso, ou até mais (imagine-se1500). Mas, no meio da bolha imobiliária, tu não pagas e o banco tenta vender a casa - e só lhe dão 500 por ela. Isto para não falar que com os juros ao longo dos anos, não deves 1000, deves o triplo... Então lá ficava o pobre desgraçado:
1. sem casa
2. a dever 2 casas
3. e qualquer centimo que fizesse na vida futura tinha de entregar ao banco.
Ora, agora, 3 juizes vieram dizer que isso é inconstitucional (prova que até os juizes sentem na pele a crise), e que uma vez dás o imóvel o bem que hipotecaste como garantia (e que foi aceite como garantia, note-se!), não deves nada mais (há uma lei semelhante nos EUA). Sim, porque no final acaba sempre por pagar o mesmo zé, com o que tinha e com o que quiçá algum dia podia vir a ter!!! Quanto mais sei desta história mais me indigno! Mas afinal quem é responsável pela bolha imobiliária? Hã? É mesmo culpa do zé que o valor das casas caísse em picado pelos empréstimos sem criterio dados pelos bancos! Se os juros aumentam, o banco faz-te pagar a diferença (e isso tambem não faz parte do acordo inicial), mas se os preços caem, adivinha quem tem que assumir a diferença outra vez?? Buff!!
E mais, vais notar no próximo post que Espanha nem foi dos países onde os preço das casas mais desvalorizou (ao contrário dos EUA, cuja lei é muito mais justa neste campo)... ou seja, que no meio de tudo, os bancos espanhóis não foram dos que mais perderam com a desvalorização das casas, mas são os que perseguem os netos do zezinho para obrigar-los a pagar o que eles não deviam!... E, no surprise there, o pai diz-me que Portugal tem uma politica similiar à espanhola...
Ah! E claro que a máfia Governo-Agencia Fitch (que também não têm nada que ver com a crise ao dar ratings de HIPER-MEGA-AAAAAAA a tudo o que era pastel-de-nata) estão a defender os bancos nesta discussão...
El "tercer poder" pasa a la acción
in La Vanguardia, Economía, el 31/01/11
Tres sentencias dadas a conocer esta misma semana se han alineado en desautorizar prácticas comunes en el sector financiero para dar la razón a los consumidores endeudados: el fallo de la Audiencia de Navarra que da por saldada una deuda hipotecaria con la adjudicación de una vivienda que la supera en su valor de tasación; otra del juzgado Mercantil 3 de Barcelona que igualmente extingue las deudas cuando se ha liquidado todo el patrimonio del deudor, y una tercera del Supremo que anula la cláusula de redondeo al alza en las hipotecas y obliga a las entidades a facilitar la lista de afectados a las asociaciones de consumidores para que la sentencia se ejecute sin que haya de reclamar individualmente cada afectado.
Los tres autos, celebrados por las asociaciones de consumidores, han causado alarma en las entidades financieras y en sus acreedores internacionales, por el impacto que pueden tener sobre uno de los pilares de la banca española: la responsabilidad ilimitada del deudor con todo su patrimonio presente y futuro ante el impago de una deuda, a diferencia de lo que sucede en otros países como Estados Unidos, donde entregar la vivienda, por ejemplo, salda el crédito hipotecario.
Esta confianza en la recuperación futura de la deuda permite a la banca reducir las provisiones que realiza por sus créditos morosos y por los pisos que se queda. Fitch, la agencia de calificación de riesgos, ya ha advertido del impacto importante que tendría la sentencia de Navarra, aún "aislada", si se ratifica en los recursos.
En España, desde el inicio de la crisis, se han producido cerca de 300.000 ejecuciones hipotecarias. Sindicatos, consumidores y partidos como IUyCiU han pedido al Gobierno que cambie la ley para acabar con estos hipotecados sin vivienda, una posibilidad que el ministro de Vivienda, José Blanco, rechazó estudiar "bajo ningún concepto". Según la AEB, ese cambio "haría el crédito más escaso y más caro", ya que para evitar riesgos las entidades bajarían el porcentaje del precio que financian y subirían los tipos.
El BBVA, de entrada, ha pedido la nulidad del auto en la propia Audiencia porque los argumentos de la sala "resultan irrazonables o arbitrarios en el sentido técnico-jurídico". Los razonamientos de los tres autos, precisamente, muestran que los jueces son al final personas que viven en su entorno la dureza de la crisis económica. Así, la Audiencia de Navarra reconoce que "la ley procesal permite al banco solicitar lo que solicita" (seguir reclamando la deuda aunque ya se ha quedado la vivienda), pero que permitirlo "no constituirá un abuso de derecho, pero moralmente es rechazable". La Audiencia recuerda que el Código Civil prevé que las leyes se interpreten "según la realidad del tiempo en que han de ser aplicadas y atendiendo fundamentalmente al espíritu y finalidad de aquellas". El magistrado del Mercantil 3 de Barcelona, José María Fernández Seijo, argumenta en el mismo sentido que considerar saldada la deuda de quien ha liquidado todo su patrimonio conecta con el espíritu de la ley de "dar una salida razonable a las situaciones de sobreendeudamiento de particulares de buena fe habilitando mecanismos que permitan conceder a esos deudores una segunda oportunidad".
El Gobierno ha cortado otras veces debates jurídicos de este tipo a favor de la banca. Así sucedió por ejemplo con el tratamiento de los contratos de derivados en los concursos de acreedores: frente al criterio de los jueces de que son créditos ordinarios (por tanto, sujetos a quita y espera, como los ordinarios), modificó la ley Concursal para aclarar, según el criterio de la banca, que se han de pagar en su integridad.
OS ACORDÃOS POLÉMICOS: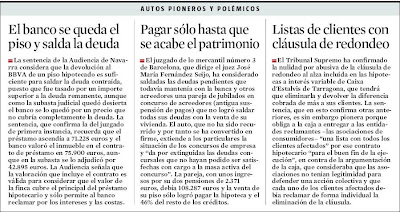
Como pode ser? Se tu pediste um empréstico de 1000 euros e davas como garantia a tua casa, e o avaliador do banco confirmava que valia isso, ou até mais (imagine-se1500). Mas, no meio da bolha imobiliária, tu não pagas e o banco tenta vender a casa - e só lhe dão 500 por ela. Isto para não falar que com os juros ao longo dos anos, não deves 1000, deves o triplo... Então lá ficava o pobre desgraçado:
1. sem casa
2. a dever 2 casas
3. e qualquer centimo que fizesse na vida futura tinha de entregar ao banco.
Ora, agora, 3 juizes vieram dizer que isso é inconstitucional (prova que até os juizes sentem na pele a crise), e que uma vez dás o imóvel o bem que hipotecaste como garantia (e que foi aceite como garantia, note-se!), não deves nada mais (há uma lei semelhante nos EUA). Sim, porque no final acaba sempre por pagar o mesmo zé, com o que tinha e com o que quiçá algum dia podia vir a ter!!! Quanto mais sei desta história mais me indigno! Mas afinal quem é responsável pela bolha imobiliária? Hã? É mesmo culpa do zé que o valor das casas caísse em picado pelos empréstimos sem criterio dados pelos bancos! Se os juros aumentam, o banco faz-te pagar a diferença (e isso tambem não faz parte do acordo inicial), mas se os preços caem, adivinha quem tem que assumir a diferença outra vez?? Buff!!
E mais, vais notar no próximo post que Espanha nem foi dos países onde os preço das casas mais desvalorizou (ao contrário dos EUA, cuja lei é muito mais justa neste campo)... ou seja, que no meio de tudo, os bancos espanhóis não foram dos que mais perderam com a desvalorização das casas, mas são os que perseguem os netos do zezinho para obrigar-los a pagar o que eles não deviam!... E, no surprise there, o pai diz-me que Portugal tem uma politica similiar à espanhola...
Ah! E claro que a máfia Governo-Agencia Fitch (que também não têm nada que ver com a crise ao dar ratings de HIPER-MEGA-AAAAAAA a tudo o que era pastel-de-nata) estão a defender os bancos nesta discussão...
El "tercer poder" pasa a la acción
in La Vanguardia, Economía, el 31/01/11
Tres sentencias dadas a conocer esta misma semana se han alineado en desautorizar prácticas comunes en el sector financiero para dar la razón a los consumidores endeudados: el fallo de la Audiencia de Navarra que da por saldada una deuda hipotecaria con la adjudicación de una vivienda que la supera en su valor de tasación; otra del juzgado Mercantil 3 de Barcelona que igualmente extingue las deudas cuando se ha liquidado todo el patrimonio del deudor, y una tercera del Supremo que anula la cláusula de redondeo al alza en las hipotecas y obliga a las entidades a facilitar la lista de afectados a las asociaciones de consumidores para que la sentencia se ejecute sin que haya de reclamar individualmente cada afectado.
Los tres autos, celebrados por las asociaciones de consumidores, han causado alarma en las entidades financieras y en sus acreedores internacionales, por el impacto que pueden tener sobre uno de los pilares de la banca española: la responsabilidad ilimitada del deudor con todo su patrimonio presente y futuro ante el impago de una deuda, a diferencia de lo que sucede en otros países como Estados Unidos, donde entregar la vivienda, por ejemplo, salda el crédito hipotecario.
Esta confianza en la recuperación futura de la deuda permite a la banca reducir las provisiones que realiza por sus créditos morosos y por los pisos que se queda. Fitch, la agencia de calificación de riesgos, ya ha advertido del impacto importante que tendría la sentencia de Navarra, aún "aislada", si se ratifica en los recursos.
En España, desde el inicio de la crisis, se han producido cerca de 300.000 ejecuciones hipotecarias. Sindicatos, consumidores y partidos como IUyCiU han pedido al Gobierno que cambie la ley para acabar con estos hipotecados sin vivienda, una posibilidad que el ministro de Vivienda, José Blanco, rechazó estudiar "bajo ningún concepto". Según la AEB, ese cambio "haría el crédito más escaso y más caro", ya que para evitar riesgos las entidades bajarían el porcentaje del precio que financian y subirían los tipos.
El BBVA, de entrada, ha pedido la nulidad del auto en la propia Audiencia porque los argumentos de la sala "resultan irrazonables o arbitrarios en el sentido técnico-jurídico". Los razonamientos de los tres autos, precisamente, muestran que los jueces son al final personas que viven en su entorno la dureza de la crisis económica. Así, la Audiencia de Navarra reconoce que "la ley procesal permite al banco solicitar lo que solicita" (seguir reclamando la deuda aunque ya se ha quedado la vivienda), pero que permitirlo "no constituirá un abuso de derecho, pero moralmente es rechazable". La Audiencia recuerda que el Código Civil prevé que las leyes se interpreten "según la realidad del tiempo en que han de ser aplicadas y atendiendo fundamentalmente al espíritu y finalidad de aquellas". El magistrado del Mercantil 3 de Barcelona, José María Fernández Seijo, argumenta en el mismo sentido que considerar saldada la deuda de quien ha liquidado todo su patrimonio conecta con el espíritu de la ley de "dar una salida razonable a las situaciones de sobreendeudamiento de particulares de buena fe habilitando mecanismos que permitan conceder a esos deudores una segunda oportunidad".
El Gobierno ha cortado otras veces debates jurídicos de este tipo a favor de la banca. Así sucedió por ejemplo con el tratamiento de los contratos de derivados en los concursos de acreedores: frente al criterio de los jueces de que son créditos ordinarios (por tanto, sujetos a quita y espera, como los ordinarios), modificó la ley Concursal para aclarar, según el criterio de la banca, que se han de pagar en su integridad.
OS ACORDÃOS POLÉMICOS:


Ohh Austerity - That lovely 4-syllable word
Um professor da Brown de Política Económica, fala de medidas de austeridade e de como
são sempre as classe mais pobres que saem a perder. Neste caso, por terem pago com os impostos os 'bail outs' dos bancos, e agora para reduzir o défice público estão sujeitos a medidas de austeridade. Vê, é engraçado e está simples de perceber.
http://www.youtube.com/watch?v=go2bVGi0ReE
Pus aqui porque está no Expresso e reparei que a a acompanhar o vídeo não havia uma palavra sobre as diferenças entre países que estão nesta situação. Parece dizer que Portugal faz parte da Europa e estamos todos nesta situação pelos mesmos motivos. Irritei-me solenemente. Está bem que passámos todos por uma crise financeira, mas como saímos dela revela sobretudo as nossas condições antes de tudo começar. Portugal tem um tamanho de estado incomportável e estava a safar-se porque ninguém fazia 'call' do bluff. Nós estamos em crise pela mesma razão que estamos em crise ha 10 anos - gastar mais do que produzir. Depois do 'bail out' temos o mundo posto nas nossas contas públicas, e o bluff acabou.
Agora impomos medidas de austeridade como Inglaterra, mas esquecemos que a realidade não é a mesma. Nesses países, como o peso do estado é outro e tudo é mais transparente, percebe-se que dificilmente se podia cortar mais no estado em si e os impostos têm de subir. Mas nós não! Nós ainda podemos cortar no estado gordo e preguiçoso que temos.
E o que é que fazemos? Impomos medidas que calham sempre aos mesmos.
Ahhh, ser primeiro-ministro em Portugal!
são sempre as classe mais pobres que saem a perder. Neste caso, por terem pago com os impostos os 'bail outs' dos bancos, e agora para reduzir o défice público estão sujeitos a medidas de austeridade. Vê, é engraçado e está simples de perceber.
http://www.youtube.com/watch?v=go2bVGi0ReE
Pus aqui porque está no Expresso e reparei que a a acompanhar o vídeo não havia uma palavra sobre as diferenças entre países que estão nesta situação. Parece dizer que Portugal faz parte da Europa e estamos todos nesta situação pelos mesmos motivos. Irritei-me solenemente. Está bem que passámos todos por uma crise financeira, mas como saímos dela revela sobretudo as nossas condições antes de tudo começar. Portugal tem um tamanho de estado incomportável e estava a safar-se porque ninguém fazia 'call' do bluff. Nós estamos em crise pela mesma razão que estamos em crise ha 10 anos - gastar mais do que produzir. Depois do 'bail out' temos o mundo posto nas nossas contas públicas, e o bluff acabou.
Agora impomos medidas de austeridade como Inglaterra, mas esquecemos que a realidade não é a mesma. Nesses países, como o peso do estado é outro e tudo é mais transparente, percebe-se que dificilmente se podia cortar mais no estado em si e os impostos têm de subir. Mas nós não! Nós ainda podemos cortar no estado gordo e preguiçoso que temos.
E o que é que fazemos? Impomos medidas que calham sempre aos mesmos.
Ahhh, ser primeiro-ministro em Portugal!
domingo, 30 de janeiro de 2011
Musical Parody - II
Vi esta no Facebook, não resisti. É uma adaptação da música do Eminem para um 'best of Sócrates' e a autoria é de um programa do Rui Unas, 'A última ceia'.
Beijinhos e boa semana
Musical Parody
Esta semana tem sido fértil em acontecimentos musicais a parodiar dois aspectos particulares da minha vida: a engenharia e o doutoramento.
Aqui vai o primeiro a parodiar um projecto de doutoramento (acho que mais nas tuas áreas do que as minhas):
O segundo dá voz a um jovem que quer mesmo muito ser engenheiro, a dar mais para a informática. Na minha opinião se ele soubesse no que aquilo consiste, preferia ser fiscal do fisco. Mas lá está: são opções...
sexta-feira, 21 de janeiro de 2011
Desculpe? Não percebi o nome da criança! - por "Manhãs da Comercial"
A notícia é do Expresso: As Manhãs da Comercial fizeram uma adaptação de uma música popular que faz pouco do nome da filha recém-nascida de dois personagens portugueses. A sério - é um riso:
Eu sei lá, sei lá!
http://aeiou.expresso.pt/lyonce-viiktorya-ja-tem-uma-musica=f627304
Background: No ano passado a musica êxito do baile da terrinha foi essa pérola da musíca ligeira "Mas quem será o pai da criança?"
Refrão:
Mas quem será?
Mas quem será?
Mas quem será o pai da criança?Eu sei lá, sei lá!
Eu sei lá, sei lá!
Aqui vai o link para a adaptação do Vasco Palmeirim:
http://blitz.aeiou.pt/gen.pl?p=stories&op=view&fokey=bz.stories/69843
terça-feira, 18 de janeiro de 2011
I guess we're out then! ;)
O candidato presidencial Fernando Nobre afirmou nesta terça-feira que o país não precisa só de “doutores e engenheiros”.
Aqui:
http://presidenciais2011.sapo.pt/info/artigo/1122244.html
Aqui:
http://presidenciais2011.sapo.pt/info/artigo/1122244.html
(Asia) creativity vs productivity
Same old, same old...
 PS: Clicka em cima para abrir, e outra vez para ampliar.
O império (chinês) contra-ataca
Os chineses andam a comprar dívida pública... portuguesa, espanhola, dos EUA... suspicious right? No, auspicious! It's pure chess really...
El desafío chino , in La Vanguardia, Economia, 18/01/2011
ANTES del siglo XVIII, China fue un imperio desarrollado, con un centro imperial rodeado de territorios vasallos entre los que se incluían las actuales Coreas, Indochina, Tailandia, Birmania y Nepal. Pero japoneses, rusos y europeos impusieron sus dictados a partir de mediados del siglo XIX, cuando China ya no podía ser el centro del universo. El histórico dirigente comunista Mao Tse Tung quiso personificar la revancha china sobre las potencias extranjeras, pero el gran artífice del desquite histórico chino ha sido Deng Xiaoping - el presidente que en 1978 empezó a abrir la puerta al capitalismo-,y también sus sucesores, que siguen abriendo la mano en la economía y cerrándola en la política.
Hace dos años, con motivo del 60. º aniversario de la fundación de la República Popular, el presidente Hu Jintao dijo que China tiene un futuro "infinitamente brillante". Ahora, Hu Jintao llega a Estados Unidos no sólo como presidente de una potencia emergente, sino, también, como un no menos poderoso banquero que tiene invertido casi un billón de dólares en deuda pública estadounidense.
La estrategia posmaoísta ha tenido éxito, lo que representa un desafío para Washington, de momento la única superpotencia. Los objetivos de Pekín desde que se abrieron las puertas al capitalismo han sido, básicamente, dos: construir un nuevo orden político y económico internacional, en el que China debe ocupar un lugar acorde con su nueva potencialidad, y, al mismo tiempo, evitar una colisión militar con Estados Unidos. Y la estrategia china ha dado sus frutos. El éxito de la empresa puede resumirse en el hecho de que ha logrado establecer una mutua dependencia económica con Estados Unidos. Esto es, el equivalente de la destrucción mutua asegurada de la guerra fría entre soviéticos y estadounidenses. En 1945, Estados Unidos fabricó y lanzó la bomba atómica de uranio, lo que le confirió una superioridad sin par en la historia. Pero Stalin anunció en 1949 la explosión de la primera bomba atómica rusa. Ya partir de aquí, la carrera armamentística entre las dos superpotencias desembocó en el denominado "equilibrio del terror", aunque Henry Kissinger, secretario de Estado de Nixon y Ford, prefirió llamar MAD a esta situación. MAD significa "locura" en inglés, pero también es el acrónimo de Mutual Assured Destruction, que quiere decir destrucción mutua asegurada. Dicho de otra manera: tanto el arsenal soviético (ahora ruso) como el estadounidense podían, y pueden, provocar la destrucción total y, por tanto, ninguno de los dos bandos, aunque uno atacara por sorpresa, saldría indemne, por lo que esta dependencia mutua evitó el desastre global.
Hu Jintao, el presidente chino que esta semana visita oficialmente Estados Unidos, ha declarado que los dos países no comparten la misma visión en todos los problemas que tiene el mundo. Y, entre otras cosas, ha pedido que Washington admita el derecho chino a seguir su propio modelo, lo que es una manera de decir que no se le den lecciones de democracia. Pero las dos potencias que serán cruciales en las relaciones internacionales de este siglo mantienen ahora una relación económica de dependencia. China necesita el mercado estadounidense para sus productos y Estados Unidos necesita a China para financiar su deuda. Es decir, mientras ganen los partidarios de la integración, Washington y Pekín seguirán dependiendo mutuamente.
China cree que el tiempo del dólar ha pasado , in La Vanguardia, Economia, 18/01/2011
El presidente chino, Hu Jintao, que inicia hoy una visita oficial a Estados Unidos, considera que la preeminencia del dólar en el sistema internacional "es algo del pasado", por lo que reclama la necesidad de impulsar la cooperación de ambas superpotencias en diversas áreas. "Ambos salimos ganando con una sólida y perdemos si existe confrontación", señala el presidente chino en una entrevista en The Wall Street Journal.
Hu reconoce "algunas diferencias" entre ambos países, aunque rechaza los argumentos de Estados Unidos para que China aprecie su moneda y frenar así el repunte de la inflación. La Administración Obama ha acusado en numerosas ocasiones al gigante asiático de impulsar sus exportaciones de manera artificial mediante la infravaloración del yuan. Este asunto será uno de los principales temas que tratarán los líderes de los dos países a partir de hoy. El mandatario chino mostró críticas veladas hacia los esfuerzos de la Reserva Federal de Estados Unidos para estimular el crecimiento mediante la compra de deuda pública.
Números a reter e a seguir:

El desafío chino , in La Vanguardia, Economia, 18/01/2011
ANTES del siglo XVIII, China fue un imperio desarrollado, con un centro imperial rodeado de territorios vasallos entre los que se incluían las actuales Coreas, Indochina, Tailandia, Birmania y Nepal. Pero japoneses, rusos y europeos impusieron sus dictados a partir de mediados del siglo XIX, cuando China ya no podía ser el centro del universo. El histórico dirigente comunista Mao Tse Tung quiso personificar la revancha china sobre las potencias extranjeras, pero el gran artífice del desquite histórico chino ha sido Deng Xiaoping - el presidente que en 1978 empezó a abrir la puerta al capitalismo-,y también sus sucesores, que siguen abriendo la mano en la economía y cerrándola en la política.
Hace dos años, con motivo del 60. º aniversario de la fundación de la República Popular, el presidente Hu Jintao dijo que China tiene un futuro "infinitamente brillante". Ahora, Hu Jintao llega a Estados Unidos no sólo como presidente de una potencia emergente, sino, también, como un no menos poderoso banquero que tiene invertido casi un billón de dólares en deuda pública estadounidense.
La estrategia posmaoísta ha tenido éxito, lo que representa un desafío para Washington, de momento la única superpotencia. Los objetivos de Pekín desde que se abrieron las puertas al capitalismo han sido, básicamente, dos: construir un nuevo orden político y económico internacional, en el que China debe ocupar un lugar acorde con su nueva potencialidad, y, al mismo tiempo, evitar una colisión militar con Estados Unidos. Y la estrategia china ha dado sus frutos. El éxito de la empresa puede resumirse en el hecho de que ha logrado establecer una mutua dependencia económica con Estados Unidos. Esto es, el equivalente de la destrucción mutua asegurada de la guerra fría entre soviéticos y estadounidenses. En 1945, Estados Unidos fabricó y lanzó la bomba atómica de uranio, lo que le confirió una superioridad sin par en la historia. Pero Stalin anunció en 1949 la explosión de la primera bomba atómica rusa. Ya partir de aquí, la carrera armamentística entre las dos superpotencias desembocó en el denominado "equilibrio del terror", aunque Henry Kissinger, secretario de Estado de Nixon y Ford, prefirió llamar MAD a esta situación. MAD significa "locura" en inglés, pero también es el acrónimo de Mutual Assured Destruction, que quiere decir destrucción mutua asegurada. Dicho de otra manera: tanto el arsenal soviético (ahora ruso) como el estadounidense podían, y pueden, provocar la destrucción total y, por tanto, ninguno de los dos bandos, aunque uno atacara por sorpresa, saldría indemne, por lo que esta dependencia mutua evitó el desastre global.
Hu Jintao, el presidente chino que esta semana visita oficialmente Estados Unidos, ha declarado que los dos países no comparten la misma visión en todos los problemas que tiene el mundo. Y, entre otras cosas, ha pedido que Washington admita el derecho chino a seguir su propio modelo, lo que es una manera de decir que no se le den lecciones de democracia. Pero las dos potencias que serán cruciales en las relaciones internacionales de este siglo mantienen ahora una relación económica de dependencia. China necesita el mercado estadounidense para sus productos y Estados Unidos necesita a China para financiar su deuda. Es decir, mientras ganen los partidarios de la integración, Washington y Pekín seguirán dependiendo mutuamente.
China cree que el tiempo del dólar ha pasado , in La Vanguardia, Economia, 18/01/2011
El presidente chino, Hu Jintao, que inicia hoy una visita oficial a Estados Unidos, considera que la preeminencia del dólar en el sistema internacional "es algo del pasado", por lo que reclama la necesidad de impulsar la cooperación de ambas superpotencias en diversas áreas. "Ambos salimos ganando con una sólida y perdemos si existe confrontación", señala el presidente chino en una entrevista en The Wall Street Journal.
Hu reconoce "algunas diferencias" entre ambos países, aunque rechaza los argumentos de Estados Unidos para que China aprecie su moneda y frenar así el repunte de la inflación. La Administración Obama ha acusado en numerosas ocasiones al gigante asiático de impulsar sus exportaciones de manera artificial mediante la infravaloración del yuan. Este asunto será uno de los principales temas que tratarán los líderes de los dos países a partir de hoy. El mandatario chino mostró críticas veladas hacia los esfuerzos de la Reserva Federal de Estados Unidos para estimular el crecimiento mediante la compra de deuda pública.
Números a reter e a seguir:

segunda-feira, 17 de janeiro de 2011
When you put it like that...
Interminable crisis belga
BÉLGICA tiene un récord poco recomendable: es el país europeo que ha superado todos los plazos para darse un gobierno tras la celebración de las elecciones. Ya lleva más de doscientos días sin que los resultados electorales se hayan traducido en un nuevo gabinete. El último intento de acercar posiciones entre los siete partidos - francófonos y flamencos-que negocian desde hace meses ha fracasado. Y Johan Vande Lanotte, el mediador nombrado por Alberto II para alcanzar un acuerdo, ha dimitido ante la imposibilidad de alcanzar un pacto.
Bélgica se forjó en el siglo XIX como la Unión Europea en el siglo XX: a base de carbón y acero. El Reino Unido inventó Bélgica en 1830 como un Estado tapón entre lo que hoy son Holanda y Francia para que la fachada marítima que se extiende frente a sus costas no fuera un lugar donde preparar una invasión de las islas. Pero lo que fabricó la presunta nacionalidad belga fueron el carbón y el acero, que pusieron en marcha uno de los grandes polos del desarrollo europeo. El catolicismo fue otro factor decisivo en el parto belga. Los Países Bajos del sur, que no se habían rebelado contra España en el siglo XVI, mantuvieron la fe católica en oposición al calvinismo de la Iglesia reformada de Holanda. Y el resultado fue un Estado con una fractura lingüística entre flamencos, cuya lengua es una variante del neerlandés, y valones, que hablan francés.
Hoy, Bélgica es hoy un complejo ordenamiento federal con tres regiones autónomas (Flandes, Valonia y Bruselas) en el que se estudia, se ve televisión y se vota en función de la línea de fractura lingüística. La única excepción es la circunscripción de Bruselas-Halle-Vilvoorde, donde neerlandófonos y francófonos pueden votar a listas en cualquiera de las dos lenguas. Uno de los desencuentros entre las dos comunidades es precisamente la pretensión de los neerlandófonos de dividir esta circunscripción y separar Bruselas del resto de las áreas, que consideran flamencas.
La gran división belga, sin embargo, es también económica. En el siglo XIX, Valonia fue la locomotora que tiró del carro a base de carbón y acero. Pero la sustitución del carbón como combustible modificó la relación de fuerzas en beneficio de un campesinado flamenco que dejó de serlo para apuntarse a la revolución tecnológica. Actualmente, los flamencos (60%) dominan la economía belga gracias a sus puertos, su industria química y sus pequeñas y medianas empresas. Y los flamencos, que piden más descentralización, consideran que el federalismo está agotado y que la solución es un orden confederal.
La querella constitucional belga, por todo esto, no es sólo una cuestión interna. El mosaico belga, con Bruselas como capital estatal y europea, ha sido visto históricamente por los europeístas como un extraordinario experimento posnacionalista. Los euroescépticos, por el contrario, aprovechan la interminable crisis belga para ponerla como ejemplo de las enormes resistencias nacionales a someterse a lo que califican de experimento federalista por parte de la Unión Europea. Por eso, si Bélgica llegara a romperse algún día, también sería un desastre para el proceso de construcción europea. Y si no se rompe, como parece que, a pesar de todo, quiere la mayoría de los neerlandófonos y los francófonos, según dicen los sondeos, Bélgica, con la fe, la lengua y la economía divididas, parece condenada a ser un interminable problema común europeo.
in Editorial de La Vanguardia, 17/01/2011
BÉLGICA tiene un récord poco recomendable: es el país europeo que ha superado todos los plazos para darse un gobierno tras la celebración de las elecciones. Ya lleva más de doscientos días sin que los resultados electorales se hayan traducido en un nuevo gabinete. El último intento de acercar posiciones entre los siete partidos - francófonos y flamencos-que negocian desde hace meses ha fracasado. Y Johan Vande Lanotte, el mediador nombrado por Alberto II para alcanzar un acuerdo, ha dimitido ante la imposibilidad de alcanzar un pacto.
Bélgica se forjó en el siglo XIX como la Unión Europea en el siglo XX: a base de carbón y acero. El Reino Unido inventó Bélgica en 1830 como un Estado tapón entre lo que hoy son Holanda y Francia para que la fachada marítima que se extiende frente a sus costas no fuera un lugar donde preparar una invasión de las islas. Pero lo que fabricó la presunta nacionalidad belga fueron el carbón y el acero, que pusieron en marcha uno de los grandes polos del desarrollo europeo. El catolicismo fue otro factor decisivo en el parto belga. Los Países Bajos del sur, que no se habían rebelado contra España en el siglo XVI, mantuvieron la fe católica en oposición al calvinismo de la Iglesia reformada de Holanda. Y el resultado fue un Estado con una fractura lingüística entre flamencos, cuya lengua es una variante del neerlandés, y valones, que hablan francés.
Hoy, Bélgica es hoy un complejo ordenamiento federal con tres regiones autónomas (Flandes, Valonia y Bruselas) en el que se estudia, se ve televisión y se vota en función de la línea de fractura lingüística. La única excepción es la circunscripción de Bruselas-Halle-Vilvoorde, donde neerlandófonos y francófonos pueden votar a listas en cualquiera de las dos lenguas. Uno de los desencuentros entre las dos comunidades es precisamente la pretensión de los neerlandófonos de dividir esta circunscripción y separar Bruselas del resto de las áreas, que consideran flamencas.
La gran división belga, sin embargo, es también económica. En el siglo XIX, Valonia fue la locomotora que tiró del carro a base de carbón y acero. Pero la sustitución del carbón como combustible modificó la relación de fuerzas en beneficio de un campesinado flamenco que dejó de serlo para apuntarse a la revolución tecnológica. Actualmente, los flamencos (60%) dominan la economía belga gracias a sus puertos, su industria química y sus pequeñas y medianas empresas. Y los flamencos, que piden más descentralización, consideran que el federalismo está agotado y que la solución es un orden confederal.
La querella constitucional belga, por todo esto, no es sólo una cuestión interna. El mosaico belga, con Bruselas como capital estatal y europea, ha sido visto históricamente por los europeístas como un extraordinario experimento posnacionalista. Los euroescépticos, por el contrario, aprovechan la interminable crisis belga para ponerla como ejemplo de las enormes resistencias nacionales a someterse a lo que califican de experimento federalista por parte de la Unión Europea. Por eso, si Bélgica llegara a romperse algún día, también sería un desastre para el proceso de construcción europea. Y si no se rompe, como parece que, a pesar de todo, quiere la mayoría de los neerlandófonos y los francófonos, según dicen los sondeos, Bélgica, con la fe, la lengua y la economía divididas, parece condenada a ser un interminable problema común europeo.
in Editorial de La Vanguardia, 17/01/2011
sexta-feira, 14 de janeiro de 2011
Junk
É verdade. Com juros a 6% a situação torna-se incomportável mas toda a gente aplaude o sucesso do leilão e critica os 'pessimistas'. Milhares de opiniões vieram a público a pedir a cabeça dos que 'desejavam que o FMI viesse'.
Newsflash: Ainda pode vir.
Mais newsflash: E até pode não resolver o problema. A notícia é a seguinte:
Conheço mal a realidade grega, mas se é minimamente parecida com a nossa não é de estranhar.
Se os investidores não vêem coerência entre retórica política e aplicação prática, planos sustentáveis a longo prazo de estímulo á economia e tentativas credíveis de redução de estado (em vez das muitas fundações que o Governo cria semanalmente), mesmo a intervenção FMI não pode bastar.
Não sei o que nos espera. Acho que o mais triste é que ninguém sabe.
Newsflash: Ainda pode vir.
Mais newsflash: E até pode não resolver o problema. A notícia é a seguinte:
'A agência de notação financeira baixou o rating da dívida de longo prazo para junk (lixo)'
http://aeiou.expresso.pt/rating-da-grecia-cortado-para-lixo=f626110Conheço mal a realidade grega, mas se é minimamente parecida com a nossa não é de estranhar.
Se os investidores não vêem coerência entre retórica política e aplicação prática, planos sustentáveis a longo prazo de estímulo á economia e tentativas credíveis de redução de estado (em vez das muitas fundações que o Governo cria semanalmente), mesmo a intervenção FMI não pode bastar.
Não sei o que nos espera. Acho que o mais triste é que ninguém sabe.
'It became necessary to destroy the town to save it..."
A guerra dos bonds portugueses está lançada. É bom para o país conseguir vender bonds a 7%? Segundo Portugal, é um sucesso! (porque haja quem compre, pergunto eu?). Segundo muitos economistas, é hipotecar o país a largo-largo prazo. Sinto-me um credito NINJA...
Aqui te deixo a discussão:
http://theportugueseeconomy.blogspot.com/2011/01/huge-success.html
Deste blog vem a questão:
"They are supposed to know that interest rates are inversely related to prices. If there is a huge demand for our debt at higher interest rates that means that this so called 'excess demand' was not interested in buying the debt at the price we were asking for. This is not excess demand."
No entanto, este ponto de vista já era antes defendido por Paul Krugman, um economista que escreve para o NYT. Aqui:
http://krugman.blogs.nytimes.com/2011/01/12/pyrrhic-bond-auctions/
A pagina web do NYT de Paul Krugman é esta:
(ironicamente, chama-se The Conscience Of a Liberal - e eu que pensava que o coração dos liberais era em forma de escudo e que quando latia ouvia-se um catchim catchim! ;) - mesmo assim, I guess there are a few lessons to be learned here)
http://krugman.blogs.nytimes.com/
A visão de The Economist:
(o artigo chama-se " This little piggy went to market" lol)
http://www.economist.com/blogs/dailychart/2011/01/bond_spreads
PS: a frase do titulo é usada num comentário ao artigo de Krugman, que originalmente é atribuida a um U.S. Army Major na guerra de Vietnam, em 1968. And it fits.
Aqui te deixo a discussão:
http://theportugueseeconomy.blogspot.com/2011/01/huge-success.html
Deste blog vem a questão:
"They are supposed to know that interest rates are inversely related to prices. If there is a huge demand for our debt at higher interest rates that means that this so called 'excess demand' was not interested in buying the debt at the price we were asking for. This is not excess demand."
No entanto, este ponto de vista já era antes defendido por Paul Krugman, um economista que escreve para o NYT. Aqui:
http://krugman.blogs.nytimes.com/2011/01/12/pyrrhic-bond-auctions/
A pagina web do NYT de Paul Krugman é esta:
(ironicamente, chama-se The Conscience Of a Liberal - e eu que pensava que o coração dos liberais era em forma de escudo e que quando latia ouvia-se um catchim catchim! ;) - mesmo assim, I guess there are a few lessons to be learned here)
http://krugman.blogs.nytimes.com/
A visão de The Economist:
(o artigo chama-se " This little piggy went to market" lol)
http://www.economist.com/blogs/dailychart/2011/01/bond_spreads
PS: a frase do titulo é usada num comentário ao artigo de Krugman, que originalmente é atribuida a um U.S. Army Major na guerra de Vietnam, em 1968. And it fits.
quinta-feira, 13 de janeiro de 2011
Movies 2010
Para algum dia que não saibas que filme escolher, aqui te deixo uma lista dos melhores de 2010, segundo um critico da Visão (Manuel Halpern). Clicka em cima para ver a sinopse / reviews de cada um.
Bjj
http://aeiou.visao.pt/os-melhores-filmes-de-2010=f584331
Bjj
http://aeiou.visao.pt/os-melhores-filmes-de-2010=f584331
terça-feira, 11 de janeiro de 2011
Finalmente, La Vanguardia!
Finalmente tenho a assinatura da Vanguardia, e com ela o acesso total ao conteudo digital. Estou feliz!
Aqui te deixo uma noticia de hoy (a propósito do BCE ter de comprar bonds de dívida portuguesa e espanhola para evitar o aumento dos juros). Confesso que, apesar do assunto não ter graça nenhuma, uma vez posto desta forma, até a mim me arrancou uma gargalhada franca.
LA ANGUSTIA LUSA, La Vanguardia, 11/01/2011
Portugal invoca a Fátima
A. Lugilde
"Llegó el momento de invocar a nuestra señora de Fátima", ha declarado al Diario Económico de Lisboa el ex ministro de Finanzas luso Jacinto Nunes, en referencia a que el Gobierno de Portugal poco o nada puede hacer para no sucumbir a las presiones de los mercados e incluso de otros gobiernos europeos, aunque sean desmentidas en público al objeto de que acepte pedir el rescate externo.
Mientras Portugal se consuela con la designación de Mourinho como mejor entrenador de fútbol del mundo, al final de la tensa jornada de ayer la situación mejoró levemente por la intercesión del Banco Central Europeo, que, según las agencias internacionales, acudió de nuevo a comprar títulos de deuda lusos en el mercado, lo que permitió que los intereses cedieran un poco y frenasen la muy peligrosa puja que se había establecido por encima del 7%, el nivel en el que según declaró hace unos meses el actual ministro de Finanzas, Teixeira dos Santos, se justifica el recurso a la ayuda internacional.
El BCE, cuya intervención proporcionó a finales del año pasado una tregua a Portugal, le ha dado un nuevo respiro hasta la decisiva jornada de mañana, cuando el Tesoro luso colocará entre 750 y 1.250 millones de euros de deuda a cinco y diez años. Si la emisión resulta mal, el rescate podría estar servido.
Aqui te deixo uma noticia de hoy (a propósito do BCE ter de comprar bonds de dívida portuguesa e espanhola para evitar o aumento dos juros). Confesso que, apesar do assunto não ter graça nenhuma, uma vez posto desta forma, até a mim me arrancou uma gargalhada franca.
LA ANGUSTIA LUSA, La Vanguardia, 11/01/2011
Portugal invoca a Fátima
A. Lugilde
"Llegó el momento de invocar a nuestra señora de Fátima", ha declarado al Diario Económico de Lisboa el ex ministro de Finanzas luso Jacinto Nunes, en referencia a que el Gobierno de Portugal poco o nada puede hacer para no sucumbir a las presiones de los mercados e incluso de otros gobiernos europeos, aunque sean desmentidas en público al objeto de que acepte pedir el rescate externo.
Mientras Portugal se consuela con la designación de Mourinho como mejor entrenador de fútbol del mundo, al final de la tensa jornada de ayer la situación mejoró levemente por la intercesión del Banco Central Europeo, que, según las agencias internacionales, acudió de nuevo a comprar títulos de deuda lusos en el mercado, lo que permitió que los intereses cedieran un poco y frenasen la muy peligrosa puja que se había establecido por encima del 7%, el nivel en el que según declaró hace unos meses el actual ministro de Finanzas, Teixeira dos Santos, se justifica el recurso a la ayuda internacional.
El BCE, cuya intervención proporcionó a finales del año pasado una tregua a Portugal, le ha dado un nuevo respiro hasta la decisiva jornada de mañana, cuando el Tesoro luso colocará entre 750 y 1.250 millones de euros de deuda a cinco y diez años. Si la emisión resulta mal, el rescate podría estar servido.
segunda-feira, 10 de janeiro de 2011
sexta-feira, 31 de dezembro de 2010
Another year over...
Aqui estou eu, de banco... Um banco horrivel, onde só me apetece esconder-me...
Ve-se na minha expressao carregada que nao estou bem, nos meus olhos, no meu sorriso forçado. Logo hoje, que pela manha um amigo meu disse-me que o meu sorriso contagiava, e que nao podia olhar para mim sem rir-se tambem.
E de repente, pluff... perdi a graça.
Estou nos meus 20 minutos de descanso, a 1h e 50 min de abrir o champanhe da casa Ermelinda Freitas e brindar com os meus 2 melhores amigos do hospital, mas só me apetece esconder-me.
Resoluçoes do ano novo:
1. ler a Vanguardia cada dia (a vida é mais que um estetoscopio)
2. ler um tema de medicina cada dia (nao me quero voltar a sentir tao inutil como hoje)
3. ir finalmente ao ginasio
4. sei lá...
Bom ano novo!, de quem espera sinceramente que nao lhe telefones às 12 badaladas, porque corre o sério risco de abrir a torneira...
beijo!
Ve-se na minha expressao carregada que nao estou bem, nos meus olhos, no meu sorriso forçado. Logo hoje, que pela manha um amigo meu disse-me que o meu sorriso contagiava, e que nao podia olhar para mim sem rir-se tambem.
E de repente, pluff... perdi a graça.
Estou nos meus 20 minutos de descanso, a 1h e 50 min de abrir o champanhe da casa Ermelinda Freitas e brindar com os meus 2 melhores amigos do hospital, mas só me apetece esconder-me.
Resoluçoes do ano novo:
1. ler a Vanguardia cada dia (a vida é mais que um estetoscopio)
2. ler um tema de medicina cada dia (nao me quero voltar a sentir tao inutil como hoje)
3. ir finalmente ao ginasio
4. sei lá...
Bom ano novo!, de quem espera sinceramente que nao lhe telefones às 12 badaladas, porque corre o sério risco de abrir a torneira...
beijo!
quarta-feira, 15 de dezembro de 2010
Christmas in London
Ontem fiz o que jurei não fazer: ir para Oxford Street em tempo de Natal. Enquanto percorria a rua 3 vezes, a canção dos Coldplay não me largou:
"I took my feet
To Oxford Street
Trying to right a wrong
Just walk away
Those windows say"
Coldplay - Christmas Lights
"I took my feet
To Oxford Street
Trying to right a wrong
Just walk away
Those windows say"
Coldplay - Christmas Lights
segunda-feira, 29 de novembro de 2010
Roadtrips to financial markets...3
O artigo que me abriu ao maravilhoso mundo dos interesses puramente especulativos do mercado finaceiro ou, por outras palavras, dos "credit-default swaps".
Se os subprimes foram o pai da crise, os CDS foram com toda a certeza a mãe desta bagunçada toda.
Toma atenção, porque tem 8 partes!
http://www.vanityfair.com/business/features/2010/04/wall-street-excerpt-201004?currentPage=1
PS: Algumas pequenas definições em português, que ajudam a decifrar os conceitos mais dificeis (e no final da página da Visão tens outros artigos com mais conceitos):
http://aeiou.visao.pt/o-que-e-um-cds-credit-default-swap=f538197
Se os subprimes foram o pai da crise, os CDS foram com toda a certeza a mãe desta bagunçada toda.
Toma atenção, porque tem 8 partes!
http://www.vanityfair.com/business/features/2010/04/wall-street-excerpt-201004?currentPage=1
PS: Algumas pequenas definições em português, que ajudam a decifrar os conceitos mais dificeis (e no final da página da Visão tens outros artigos com mais conceitos):
http://aeiou.visao.pt/o-que-e-um-cds-credit-default-swap=f538197
sábado, 27 de novembro de 2010
Cupcakes, anyone?
In times like these, I miss you the most!


PD: A última, Lolita's Bakery, foi onde finalmente encontrei bagels!


PD: A última, Lolita's Bakery, foi onde finalmente encontrei bagels!
quinta-feira, 25 de novembro de 2010
Roadtrips to financial markets...2
A falar com um colega meu sobre a minha nova obsessão, ele aconselhou-me um documentário sobre a especulação das tulipas, na Holanda do sex XVII. Não consegui encontrar o documentário, mas li algumas coisas sobre o assunto. Neste caso, os subprimes eram as tulipas que ainda não tinham sido semeadas.... ao que parece, o mundo não mudou muito...
"Mania das tulipas, tulipomania, tulipamania, febre da tulipa ou crise das tulipas são expresões referentes a um episódio da História dos Países Baixos que deu origem à primeira bolha especulativa conhecida. Hoje, tais termos são aplicados metaforicamente a qualquer bolha especulativa de grande escala.
A tulipa foi introduzida na Europa durante a metade do século XVI à época do Império Otomano. Imagina-se que seu cultivo nas Sete Províncias tenha começado em 1593, quando Charles de l'Écluse criou mudas de tulipa capazes de tolerar as ásperas condições climáticas nos Países Baixos , a partir de bulbos que lhe haviam sido enviados da Turquia por Ogier de Busbecq. No começo do século XVII, a flor já era muito usada na decoração de jardins e também na medicina.
Apesar de não terem perfume e florescerem apenas por uma ou duas semanas ao ano, os jardineiros holandeses apreciavam as tulipas por sua beleza. Muitos mercadores, artesãos e colecionadores preferiam colecionar e pintar tulipas a quadros.
Rapidamente a popularidade das flores aumentou. Mudas especiais recebiam denominações exóticas ou nomes de almirantes da marinha holandesa. As mais espetaculares e altamente desejadas tinham cores vívidas, linhas e pétalas flamejantes. A tulipa se tornara um cobiçado artigo de luxo e símbolo de status social e estabelece-se a competição entre membros das altas classes pela posse das variedades mais raras. Os preços disparam.
Em 1623, um simples bulbo de uma variedade famosa de tulipa poderia custar muitos milhares de florins neerlandeses . Tulipas foram trocadas por terras, animais valiosos. Algumas variedades podiam custar mais que uma casa em Amsterdã. Dizia-se que um bom negociador de tulipas conseguia ganhar seis mil florins por mês, quando a renda média anual, à época, era de 150 florins. Um bulbo de tulipa passou a ser vendido pelo preço equivalente a 24 toneladas de trigo. Por volta de 1635, a venda de 40 bulbos por 100.000 florins foi um recorde. Para efeito de comparação, uma tonelada de manteiga custava algo em torno de 100 florins e oito porcos graúdos custavam 240 florins. O recorde foi a venda de um dos mais famosos bulbos, o Semper Augustus, por 6.000 florins, em Haarlem.
Em 1636, tulipas eram vendidas nas bolsas de valores de numerosas cidades holandesas. O comércio das flores era encorajado por todos os membros da sociedade; muitas pessoas vendiam ou negociavam suas posses no intuito de especular no mercado de tulipas. Alguns especuladores tiveram muito lucro, enquanto outros perderam tudo ou quase tudo o que tinham.
Negociantes passaram a vender bulbos das tulipas que tinham acabado de plantar ou ainda que intencionavam plantar (os chamados contratos futuros de tulipa) - apesar de um édito de 1610 ter proibido esse tipo de negócio. O fenômeno foi chamado windhandel ("negócio de vento") e ganhou espaço sobretudo em tavernas de cidades pequenas, onde se usava uma espécie de lousa para indicar as ofertas de preço.
Em fevereiro de 1637, os comerciantes de tulipas não conseguiam mais inflacionar os preços de seus bulbos e então começaram a vendê-los. A bolsa de valores estourou. Começou-se a suspeitar que a demanda por tulipas não duraria e isso propagou o pânico no mercado. Alguns deixaram de segurar contratos para compra de tulipas, estabelecidos a preços que agora eram dez vezes maiores que os preços de mercado; outros acharam-se na posse de bulbos cujo preço era muito inferior ao que haviam pago. Consequentemente, milhares de holandeses, incluindo executivos e membros da alta sociedade, ruíram financeiramente.
Tentativas de resolver a situação fracassaram. Os juízes consideraram os débitos como contratados através de especulação e portanto, sem corroboração legal. Assim, as pessoas permaneceram abarrotadas de bulbos comprados antes da quebra, já que nenhuma Corte determinaria a execução do pagamento desses contratos.
Versões menores da tulipamania também ocorreram em outras partes da Europa, entretanto nunca chegaram ao nível da que ocorreu nos Países Baixos. Na Inglaterra de 1800, era comum pagar cinqüenta guinéus por um único bulbo de tulipa. Esta soma poderia manter um trabalhador e sua família com comida, roupa e aluguel por seis meses.
Os fatos foram relembrados, mais de dois séculos depois, no livro Memorando de extraordinários engodos populares e a loucura das multidões, escrito pelo jornalista inglês Charles Mackay, em 1843. Mackay, no entanto, omitiu-se de mencionar que no mesmo período, os Países Baixos foram também atingidos por uma epidemia de peste bubônica, entre outros contratempos, durante a Guerra dos Trinta Anos. Possuir tulipas no lar era um meio de impressionar e quando a riqueza rolava escada-social abaixo então, todos clamavam por tulipas. Charles Mackay conta uma história da época: "Um rico mercador havia pago 3.000 florins (280 libras esterlinas) por uma rara tulipa Semper Augustus que desaparece de seu depósito. Depois de vasculhar todo o depósito, viu um marinheiro, que havia confundido o bulbo da tulipa por uma cebola, comendo a tulipa. O marinheiro foi prontamente preso e passou seis meses na prisão."
No século XX descobriu-se que as pétalas repletas de babados e cores vicejantes, que davam a essa flor um ar apoteótico, eram, de fato, resultado de uma infecção causada por um vírus que só atingia tulipas, conhecido como Tulip Breaking potyvirus. A flor saudável era considerada sólida, macia e monótona"
Fonte:
http://pt.wikipedia.org/wiki/Mania_das_tulipas
http://en.wikipedia.org/wiki/Tulip_mania
"Mania das tulipas, tulipomania, tulipamania, febre da tulipa ou crise das tulipas são expresões referentes a um episódio da História dos Países Baixos que deu origem à primeira bolha especulativa conhecida. Hoje, tais termos são aplicados metaforicamente a qualquer bolha especulativa de grande escala.
A tulipa foi introduzida na Europa durante a metade do século XVI à época do Império Otomano. Imagina-se que seu cultivo nas Sete Províncias tenha começado em 1593, quando Charles de l'Écluse criou mudas de tulipa capazes de tolerar as ásperas condições climáticas nos Países Baixos , a partir de bulbos que lhe haviam sido enviados da Turquia por Ogier de Busbecq. No começo do século XVII, a flor já era muito usada na decoração de jardins e também na medicina.
Apesar de não terem perfume e florescerem apenas por uma ou duas semanas ao ano, os jardineiros holandeses apreciavam as tulipas por sua beleza. Muitos mercadores, artesãos e colecionadores preferiam colecionar e pintar tulipas a quadros.
Rapidamente a popularidade das flores aumentou. Mudas especiais recebiam denominações exóticas ou nomes de almirantes da marinha holandesa. As mais espetaculares e altamente desejadas tinham cores vívidas, linhas e pétalas flamejantes. A tulipa se tornara um cobiçado artigo de luxo e símbolo de status social e estabelece-se a competição entre membros das altas classes pela posse das variedades mais raras. Os preços disparam.
Em 1623, um simples bulbo de uma variedade famosa de tulipa poderia custar muitos milhares de florins neerlandeses . Tulipas foram trocadas por terras, animais valiosos. Algumas variedades podiam custar mais que uma casa em Amsterdã. Dizia-se que um bom negociador de tulipas conseguia ganhar seis mil florins por mês, quando a renda média anual, à época, era de 150 florins. Um bulbo de tulipa passou a ser vendido pelo preço equivalente a 24 toneladas de trigo. Por volta de 1635, a venda de 40 bulbos por 100.000 florins foi um recorde. Para efeito de comparação, uma tonelada de manteiga custava algo em torno de 100 florins e oito porcos graúdos custavam 240 florins. O recorde foi a venda de um dos mais famosos bulbos, o Semper Augustus, por 6.000 florins, em Haarlem.
Em 1636, tulipas eram vendidas nas bolsas de valores de numerosas cidades holandesas. O comércio das flores era encorajado por todos os membros da sociedade; muitas pessoas vendiam ou negociavam suas posses no intuito de especular no mercado de tulipas. Alguns especuladores tiveram muito lucro, enquanto outros perderam tudo ou quase tudo o que tinham.
Negociantes passaram a vender bulbos das tulipas que tinham acabado de plantar ou ainda que intencionavam plantar (os chamados contratos futuros de tulipa) - apesar de um édito de 1610 ter proibido esse tipo de negócio. O fenômeno foi chamado windhandel ("negócio de vento") e ganhou espaço sobretudo em tavernas de cidades pequenas, onde se usava uma espécie de lousa para indicar as ofertas de preço.
Em fevereiro de 1637, os comerciantes de tulipas não conseguiam mais inflacionar os preços de seus bulbos e então começaram a vendê-los. A bolsa de valores estourou. Começou-se a suspeitar que a demanda por tulipas não duraria e isso propagou o pânico no mercado. Alguns deixaram de segurar contratos para compra de tulipas, estabelecidos a preços que agora eram dez vezes maiores que os preços de mercado; outros acharam-se na posse de bulbos cujo preço era muito inferior ao que haviam pago. Consequentemente, milhares de holandeses, incluindo executivos e membros da alta sociedade, ruíram financeiramente.
Tentativas de resolver a situação fracassaram. Os juízes consideraram os débitos como contratados através de especulação e portanto, sem corroboração legal. Assim, as pessoas permaneceram abarrotadas de bulbos comprados antes da quebra, já que nenhuma Corte determinaria a execução do pagamento desses contratos.
Versões menores da tulipamania também ocorreram em outras partes da Europa, entretanto nunca chegaram ao nível da que ocorreu nos Países Baixos. Na Inglaterra de 1800, era comum pagar cinqüenta guinéus por um único bulbo de tulipa. Esta soma poderia manter um trabalhador e sua família com comida, roupa e aluguel por seis meses.
Os fatos foram relembrados, mais de dois séculos depois, no livro Memorando de extraordinários engodos populares e a loucura das multidões, escrito pelo jornalista inglês Charles Mackay, em 1843. Mackay, no entanto, omitiu-se de mencionar que no mesmo período, os Países Baixos foram também atingidos por uma epidemia de peste bubônica, entre outros contratempos, durante a Guerra dos Trinta Anos. Possuir tulipas no lar era um meio de impressionar e quando a riqueza rolava escada-social abaixo então, todos clamavam por tulipas. Charles Mackay conta uma história da época: "Um rico mercador havia pago 3.000 florins (280 libras esterlinas) por uma rara tulipa Semper Augustus que desaparece de seu depósito. Depois de vasculhar todo o depósito, viu um marinheiro, que havia confundido o bulbo da tulipa por uma cebola, comendo a tulipa. O marinheiro foi prontamente preso e passou seis meses na prisão."
No século XX descobriu-se que as pétalas repletas de babados e cores vicejantes, que davam a essa flor um ar apoteótico, eram, de fato, resultado de uma infecção causada por um vírus que só atingia tulipas, conhecido como Tulip Breaking potyvirus. A flor saudável era considerada sólida, macia e monótona"
Fonte:
http://pt.wikipedia.org/wiki/Mania_das_tulipas
http://en.wikipedia.org/wiki/Tulip_mania
Roadtrips to financial markets...1
O artigo que finalmente me fez entender a crise financeira, e porque é que a Bethany McLean, autora do livro que quero comprar, atribui a crise aos emprésticos hipotecários e à convicção que o preço das casas (ou seja, o valor do mercado imobiliário) nunca desvalorizariam. Custava-me a relacionar isso com o conceito de falta de liquidez , e com a fragilidade dos grandes bancos mundiais. É um artigo mesmo muito básico, mas a mim ajudou-me a fazer o "click".
I still have a long way to go...
"Em sentido amplo, subprime (do inglês subprime loan ou subprime mortgage) é um crédito de risco, concedido a um tomador que não oferece garantias suficientes para se beneficiar da taxa de juros mais vantajosa (prime rate).
Em sentido mais restrito, o termo é empregado para designar uma forma de crédito hipotecário (mortgage) para o setor imobiliário, surgida nos Estados Unidos e destinada a tomadores de empréstimos que representam maior risco. Esse crédito imobiliário tem como garantia a residência do tomador e muitas vezes era acoplado à emissão de cartões de crédito ou a aluguel de carros.
O termo é derivado de prime lending rate - a taxa de juros contratada com os tomadores mais confiáveis. Assim, prime lending designa o crédito concedido aos tomadores confiáveis e subprime lending se refere ao crédito dado àqueles tomadores que têm maior risco de inadimplência.
A diferença entre as duas taxas - subprime lending rate e prime lending rate - corresponde à remuneração do risco adicional envolvido no empréstimo dado a quem oferece garantias insuficientes.
Por outro lado, numerosos créditos são concedidos a taxas variáveis. No caso dos créditos subprime, a taxa inicial pode ser atraente (teaser rate), ou seja, inferior à taxa fixa de um empréstimo normal.
Para os credores, os empréstimos subprime eram considerados como individualmente arriscados - mas, coletivamente, seguros e rentáveis. A estimativa de rentabilidade baseava-se em uma hipótese de alta regular do preço dos imóveis, o que vinha acontecendo nos Estados Unidos, desde 1945. Assim, se um devedor se tornasse inadimplente, era sempre possível revender a propriedade com lucro.
Créditos "ninja" : Ninja é um tipo de subprime - um crédito concedido a tomadores que não podem comprovar renda, nem emprego e nem a propriedade de ativos (No Income, No Job, (and) no Assets). A expressão foi cunhada pela HCL Finance, uma financeira da Califórnia, especializada em conceder empréstimos com documentação mínima, isto é, sem exigência de comprovação de renda, emprego ou depósitos bancários. "Ninja" era o nome de um dos seus produtos financeiros.
A FCL ganhou destaque especialmente durante a bolha imobiliária nos Estados Unidos, nos anos 2000, e ficou mais conhecida após a deflagração da crise do subprime, entre julho e agosto de 2007, como o principal exemplo de práticas desastrosas na concessão de empréstimos O uso do termo "ninja" foi assim incorporado ao jargão do mercado, já durante a crise financeira de 2008.
Por significarem um risco maior, esses tomadores também pagavam juros mais altos.
"O mercado se inundou de papéis lastreados naquelas operações que as pessoas de baixa renda financiaram", explica Tharcísio Santos, diretor do FAAP MBA.
Na medida em que o mercado foi se aquecendo, os imóveis foram se valorizando e abrindo aos mutuários mais uma possibilidade: o "financiamento da diferença". Assim, um americano que tivesse financiado um imóvel de US$ 200 mil, cujo valor de mercado tivesse aumentado para US$ 300 mil, poderia tomar mais US$ 100 mil emprestados, dando como garantia a mesma casa. Com esses recursos adicionais, os clientes ninja podiam não só pagar suas prestações como também consumir mais. Esse sistema funcionava bem pois desde o pós-guerra o valor dos imóveis vinha subindo continuamente.
Mas com o aumento da taxa de juros de curto prazo de 1% para mais de 5% e depois, para valores que se aproximavam de 10%, muita gente deixou de pagar as prestações. Houve inadimplência em massa dos clientes mais frágeis. Em 2007, quase três milhões de famílias americanas estavam em situação de inadimplência.
A tentativa dos clientes, como último recurso, de se desfazerem, simultaneamente, de suas casas no mercado, pressionou para baixo os preços de todos os imóveis nos Estados Unidos, inclusive aqueles que estavam sendo financiados a taxas prime. Com o excesso de oferta, o preço dos imóveis entrou em queda livre.
As pessoas começaram a entregar os imóveis às empresas de financiamento. Muita gente devia mais do que o valor da casa. Na hora em que o mercado como um todo se reduziu, todas as operações feitas com imóveis como garantia ficaram a descoberto, explica Carlos Stempniewski, professor das Faculdades Integradas Rio Branco.
Afinal as financiadoras ficaram com os imóveis – agora, com seu valor aviltado – e sem o dinheiro; portanto, sem recursos para honrar os títulos que haviam emitido. Isso acabou por provocar a consequente falência de financeiras e, em efeito dominó, de instituições maiores.
De repente, essa roda da fortuna parou. Com esses títulos espalhados, a pessoa ia resgatar um fundo, o seguro, a aposentadoria e não tinha dinheiro, diz Stempniewski . As empresas resolveram ir ao mercado vender ações para fazer dinheiro. E isso jogou a crise para cima dos mercados de todo mundo.
É conveniente ressaltar o papel que tiveram, nesta crise, as agências de classificação de risco (tais como Standard & Poor's, Fitch e Moody's) ao considerarem como dinheiro sonante os dados informados pelos criadores de títulos financeiros derivados de subprimes, e classificando alguns derivativos como AAA (o melhor nível de confiança!) quando eram apenas títulos podres" (por exemplo - classificaram com AAA os Lehman Brothers, poucas semanas antes de falirem).
Fonte: http://pt.wikipedia.org/wiki/Subprime
I still have a long way to go...
"Em sentido amplo, subprime (do inglês subprime loan ou subprime mortgage) é um crédito de risco, concedido a um tomador que não oferece garantias suficientes para se beneficiar da taxa de juros mais vantajosa (prime rate).
Em sentido mais restrito, o termo é empregado para designar uma forma de crédito hipotecário (mortgage) para o setor imobiliário, surgida nos Estados Unidos e destinada a tomadores de empréstimos que representam maior risco. Esse crédito imobiliário tem como garantia a residência do tomador e muitas vezes era acoplado à emissão de cartões de crédito ou a aluguel de carros.
O termo é derivado de prime lending rate - a taxa de juros contratada com os tomadores mais confiáveis. Assim, prime lending designa o crédito concedido aos tomadores confiáveis e subprime lending se refere ao crédito dado àqueles tomadores que têm maior risco de inadimplência.
A diferença entre as duas taxas - subprime lending rate e prime lending rate - corresponde à remuneração do risco adicional envolvido no empréstimo dado a quem oferece garantias insuficientes.
Por outro lado, numerosos créditos são concedidos a taxas variáveis. No caso dos créditos subprime, a taxa inicial pode ser atraente (teaser rate), ou seja, inferior à taxa fixa de um empréstimo normal.
Para os credores, os empréstimos subprime eram considerados como individualmente arriscados - mas, coletivamente, seguros e rentáveis. A estimativa de rentabilidade baseava-se em uma hipótese de alta regular do preço dos imóveis, o que vinha acontecendo nos Estados Unidos, desde 1945. Assim, se um devedor se tornasse inadimplente, era sempre possível revender a propriedade com lucro.
Créditos "ninja" : Ninja é um tipo de subprime - um crédito concedido a tomadores que não podem comprovar renda, nem emprego e nem a propriedade de ativos (No Income, No Job, (and) no Assets). A expressão foi cunhada pela HCL Finance, uma financeira da Califórnia, especializada em conceder empréstimos com documentação mínima, isto é, sem exigência de comprovação de renda, emprego ou depósitos bancários. "Ninja" era o nome de um dos seus produtos financeiros.
A FCL ganhou destaque especialmente durante a bolha imobiliária nos Estados Unidos, nos anos 2000, e ficou mais conhecida após a deflagração da crise do subprime, entre julho e agosto de 2007, como o principal exemplo de práticas desastrosas na concessão de empréstimos O uso do termo "ninja" foi assim incorporado ao jargão do mercado, já durante a crise financeira de 2008.
Por significarem um risco maior, esses tomadores também pagavam juros mais altos.
"O mercado se inundou de papéis lastreados naquelas operações que as pessoas de baixa renda financiaram", explica Tharcísio Santos, diretor do FAAP MBA.
Na medida em que o mercado foi se aquecendo, os imóveis foram se valorizando e abrindo aos mutuários mais uma possibilidade: o "financiamento da diferença". Assim, um americano que tivesse financiado um imóvel de US$ 200 mil, cujo valor de mercado tivesse aumentado para US$ 300 mil, poderia tomar mais US$ 100 mil emprestados, dando como garantia a mesma casa. Com esses recursos adicionais, os clientes ninja podiam não só pagar suas prestações como também consumir mais. Esse sistema funcionava bem pois desde o pós-guerra o valor dos imóveis vinha subindo continuamente.
Mas com o aumento da taxa de juros de curto prazo de 1% para mais de 5% e depois, para valores que se aproximavam de 10%, muita gente deixou de pagar as prestações. Houve inadimplência em massa dos clientes mais frágeis. Em 2007, quase três milhões de famílias americanas estavam em situação de inadimplência.
A tentativa dos clientes, como último recurso, de se desfazerem, simultaneamente, de suas casas no mercado, pressionou para baixo os preços de todos os imóveis nos Estados Unidos, inclusive aqueles que estavam sendo financiados a taxas prime. Com o excesso de oferta, o preço dos imóveis entrou em queda livre.
As pessoas começaram a entregar os imóveis às empresas de financiamento. Muita gente devia mais do que o valor da casa. Na hora em que o mercado como um todo se reduziu, todas as operações feitas com imóveis como garantia ficaram a descoberto, explica Carlos Stempniewski, professor das Faculdades Integradas Rio Branco.
Afinal as financiadoras ficaram com os imóveis – agora, com seu valor aviltado – e sem o dinheiro; portanto, sem recursos para honrar os títulos que haviam emitido. Isso acabou por provocar a consequente falência de financeiras e, em efeito dominó, de instituições maiores.
De repente, essa roda da fortuna parou. Com esses títulos espalhados, a pessoa ia resgatar um fundo, o seguro, a aposentadoria e não tinha dinheiro, diz Stempniewski . As empresas resolveram ir ao mercado vender ações para fazer dinheiro. E isso jogou a crise para cima dos mercados de todo mundo.
É conveniente ressaltar o papel que tiveram, nesta crise, as agências de classificação de risco (tais como Standard & Poor's, Fitch e Moody's) ao considerarem como dinheiro sonante os dados informados pelos criadores de títulos financeiros derivados de subprimes, e classificando alguns derivativos como AAA (o melhor nível de confiança!) quando eram apenas títulos podres" (por exemplo - classificaram com AAA os Lehman Brothers, poucas semanas antes de falirem).
Fonte: http://pt.wikipedia.org/wiki/Subprime
terça-feira, 16 de novembro de 2010
Eat an apple a day, it's good for you
Estive a ler o teu post, e realmente depois de procurar não encontrei uma forma fácil de por um podcast reader no blog. Até encontrarmos uma forma de o fazer, venho por este meio insistir que dês uma oportunidade ao iTunes. Para ser mais fácil, deixo aqui o guia para teres o podcast da Caderneta de Cromos no teu computador. Vai ao teu mail, e vais ver que te enviei o link para o .exe do iTunes para Windows (está gratuitamente disponível na página da Apple). Depois de o instalares, faz o seguinte:


1. Vai á tab da esquerda e clica em iTunes Store.
2. Procura Caderneta de Cromos
3. Clica em Subscribe (é de borla)
Já está! Segundo passo:
4. Vais à tab Podcast e vês que tens lá a caderneta de cromos.
5. Clicas em Settings e escolhes quando queres fazer o download, e
quantos queres guardar em disco.
Eu tenho programado para procurar todos as horas e para guardar os cromos que ele descarregou. Assim que tenho internet e há novos cromos, o iTunes descarrega automaticamente os últimos sem eu ter que fazer nada. Fixe, né? Se quiseres ouvir os mais antigos, faz o seguinte:
6. O iTunes mostra em lista todos as cromos, e a cinzento claro os que não tens. Clica 'Get' se quiseres tirar esse cromo.
Vá, não negues a partida um software que não conheces... Nunca te julguei quadrada, por isso don't prove me wrong...
Beijinhos
sábado, 13 de novembro de 2010
Information blackout
 Admito, tenho andado longe do mundo. Hoje, que pela primeira vez em semanas posso passar 3 horas seguidas em frente ao computador sem um objectivo work-related, percebo o quanto afastada tenho estado. Não sei nada sobre temas tão actuais como a vinda do Papa a Barcelona, as eleições na Catalunya ou a cimeira da NATO em Portugal. A minha principal fonte de informação destas ultimas semanas foi o Daily Show, 20 minutes-newslike-pieces que me fazem desligar do hospital sem perder o pouco tempo que tenho para dormir. E não é só o tempo que não tenho, é também a falta de disponibilidade mental (ou económica) para comprar a Vanguardia todos os dias, ou pelo menos ler o minimo dos minimos. Shame on me.
Mas uma coisa é certa: diáriamente e de forma quase religiosa, visito este blog, mesmo que não tenha tempo para escrever nem umas linhas. Por isso, seguindo esta lógica, pensei que este nosso espaço podia ser uma forma de me actualizar em poucos minutos. Vais perceber que adicionei mini-aplicacões: a Visão, a Vanguardia, o Finantial Times, o Courier Internacional, o Inimigo Publico e até um jornal novo em que o pai anda viciadissímo (chamado "i").
Vamos lá ver se resulta.Burning Brigdes, part 1.
sexta-feira, 12 de novembro de 2010
Just remember the telephones, well, they're working in both ways
Para relaxares entre bancos, uma música antiga que não consigo parar de ouvir... You and I both, Jason Mraz
segunda-feira, 8 de novembro de 2010
Building bridges is my part-time job
Pois, eu sei. Eu percebo que não seja o distanciar-te das pessoas, mas o distanciar-te do teu trabalho.
Só te posso dizer o que aconteceu comigo e o que ainda acontece, queres?
Na empresa isso acontecia-me nos primeiros meses recorrentemente. Se havia uma experiência que iria correr durante a noite, era certo e sabido que eu não conseguia desligar. Pus bem os parâmetros? Tinha memória suficiente? Os motores desligam depois? Se não ficasse bem feita no próximo dia teria que encarar colegas e perder tempo a refazer tudo, numa empresa onde tempo era essencial. Quando não era isso, era se tinha desligado a experiência ou se os mecanismos de segurança estavam ligados. Tinha pesadelos que no outro dia iria lá chegar e um curto-circuito tinha provocado um incêndio.
Passados uns meses entrei noutro estado. Chamei-lhe 'driving a car state'. Fazia as coisas em piloto automático e não me lembrava dos pormenores. Mas aprendi a confiar nos meus instintos. Se não me lembrava do que tinha feito, era porque estava bem feito. Mas quando havia alguma coisa a chatear-me, um detalhe que não me saia da cabeça mesmo que eu não soubesse bem bem porque, the money shot was that something was in fact wrong.
Só te posso dizer o que aconteceu comigo e o que ainda acontece, queres?
Na empresa isso acontecia-me nos primeiros meses recorrentemente. Se havia uma experiência que iria correr durante a noite, era certo e sabido que eu não conseguia desligar. Pus bem os parâmetros? Tinha memória suficiente? Os motores desligam depois? Se não ficasse bem feita no próximo dia teria que encarar colegas e perder tempo a refazer tudo, numa empresa onde tempo era essencial. Quando não era isso, era se tinha desligado a experiência ou se os mecanismos de segurança estavam ligados. Tinha pesadelos que no outro dia iria lá chegar e um curto-circuito tinha provocado um incêndio.
Passados uns meses entrei noutro estado. Chamei-lhe 'driving a car state'. Fazia as coisas em piloto automático e não me lembrava dos pormenores. Mas aprendi a confiar nos meus instintos. Se não me lembrava do que tinha feito, era porque estava bem feito. Mas quando havia alguma coisa a chatear-me, um detalhe que não me saia da cabeça mesmo que eu não soubesse bem bem porque, the money shot was that something was in fact wrong.
Enquanto não confiares nos teus instintos, o filtro que usas vai ser pouco ou nenhum. E o sentimento de alerta provocado por ele não serve propósito, a não ser o de sono perdido. Não estou a tentar comparar as consequências, sei que no teu caso há muito mais em jogo. Mas no fundo, no fundo, é um emprego e é como isso que tens de o encarar. Não é uma missão...
Acho que o que aconteceu comigo acontece com todos. Tu vais desligar-te do teu trabalho por uma questão de auto-preservação e quando entrares nesta fase, o teu sistema de alarme vai disparar apenas quando é necessário. E isto vai ser suficiente para dormires descansada.
Até lá que tal o BattleStar Galáctica (estou viciada)? Depois de duas seasons em 36 horas, acredita que já sonho com aquilo...
Beijinhos
Acho que o que aconteceu comigo acontece com todos. Tu vais desligar-te do teu trabalho por uma questão de auto-preservação e quando entrares nesta fase, o teu sistema de alarme vai disparar apenas quando é necessário. E isto vai ser suficiente para dormires descansada.
Até lá que tal o BattleStar Galáctica (estou viciada)? Depois de duas seasons em 36 horas, acredita que já sonho com aquilo...
Beijinhos
sábado, 6 de novembro de 2010
Burning Bridges
Este é um titulo de uma canção unrealeased de Jason Mraz, disponivel no Spotify. Esta é (parte) da letra:
"I know exactly how you feel
You were this close to closing deals
When everything fell from out your hands
You were forced to decide on other plans now
You figured it best to just ignore it
Otherwise you're only living for it
And if anyone ever wondered why you did it
You'd swear they never knew you sold your soul to the
Burning, burning, burning, burning bridges
Burning, burning which is
Nothing more than a longing for being uninvolved
Uninvolved
Uninvolved
Uninvolved
Oh, desire can cause heart attacks
Oh, desire can cause heart attacks
Oh, desire can cause heart attacks
Oh, desire, it won't bring you back"
Porque te conto isto? Porque estou na fase onde preciso de queimar algumas pontes, distanciar-me ou, por outras palavras, being uninvolved. Nas últimas semanas trabalho das 8 às 20h (e pelos vistos não demasiado bem), tenho bancos dia sim dia não e, nos dias em que libero o banco, passo o dia a ter pesadelos com os doentes que vi.
Se falo com alguém disto, os mais novos estão (quase) tão queimados como eu, os mais velhos dizem-me que aprenderei a ignorar. Sei o que diz o clichet, e não é bem bem o mesmo caso: não é que não consiga distanciar-me dos doentes, porque consigo, não consigo é distanciar-me da responsabilidade que tenho para com eles: o antibótico que prescrevi, a prova que não me lembro se saiu bem, o detalhe que me passou ao lado. E durante o sono, que devia ser reparador, tudo isto assume proporções fantasmagóricas, e acordo sobressaltada. Os dias têm sido dificeis, as noites pior. E as olheiras debaixo dos meus olhos vão-se acumulando.
So...I need to burn some bridges... alguma sugestão?

"I know exactly how you feel
You were this close to closing deals
When everything fell from out your hands
You were forced to decide on other plans now
You figured it best to just ignore it
Otherwise you're only living for it
And if anyone ever wondered why you did it
You'd swear they never knew you sold your soul to the
Burning, burning, burning, burning bridges
Burning, burning which is
Nothing more than a longing for being uninvolved
Uninvolved
Uninvolved
Uninvolved
Oh, desire can cause heart attacks
Oh, desire can cause heart attacks
Oh, desire can cause heart attacks
Oh, desire, it won't bring you back"
Porque te conto isto? Porque estou na fase onde preciso de queimar algumas pontes, distanciar-me ou, por outras palavras, being uninvolved. Nas últimas semanas trabalho das 8 às 20h (e pelos vistos não demasiado bem), tenho bancos dia sim dia não e, nos dias em que libero o banco, passo o dia a ter pesadelos com os doentes que vi.
Se falo com alguém disto, os mais novos estão (quase) tão queimados como eu, os mais velhos dizem-me que aprenderei a ignorar. Sei o que diz o clichet, e não é bem bem o mesmo caso: não é que não consiga distanciar-me dos doentes, porque consigo, não consigo é distanciar-me da responsabilidade que tenho para com eles: o antibótico que prescrevi, a prova que não me lembro se saiu bem, o detalhe que me passou ao lado. E durante o sono, que devia ser reparador, tudo isto assume proporções fantasmagóricas, e acordo sobressaltada. Os dias têm sido dificeis, as noites pior. E as olheiras debaixo dos meus olhos vão-se acumulando.
So...I need to burn some bridges... alguma sugestão?

quarta-feira, 27 de outubro de 2010
sexta-feira, 22 de outubro de 2010
Viabilizações...
Hoje na aula, deparei-me com uma questão rápida de um aluno sobre algo que não tinha lido. Á pressa li, disse-lhe uma coisa, afinal era outra. Quando percebi olhei para o aluno que se ia embora e fiquei na dúvida egoísta de como agir. Devia passar a vergonha de, representando uma figura de autoridade, ter de admitir que me enganei ou deixa-lo ir sem dizer nada? Ganhar ou Perder. Engoli em seco, corrigi o erro, pedi desculpa. Achei que tinha nas minhas mãos uma pequena parte da educação destes alunos e que tinha o dever de lhes transmitir o meu conhecimento o melhor que sei.
Porque é que te estou a contar isto? Vinha no metro para casa e li estas linhas numa reportagem da Única sobre a história da elaboração de orçamentos de estado em Portugal.
No ano seguinte, o OE de Sousa Franco foi salvo 'in extremis' com a difícil colaboração do PSD de Marcelo Rebelo de Sousa, que, para se abster e o viabilizar, teve de arranjar um astuto estratagema. Para salvar a face, num cenário com evidentes paralelismos com a situação actual, Marcelo Rebelo de Sousa propôs a António Guterres que introduzisse uma cláusula na proposta de OE com que o PSD não concordasse, para depois a retirar como sinal de cedência perante a pressão do principal partido da oposição. O pretexto acabaria por ser a coleta mínima. Marcelo arranjou até um 'slogan' para a ocasião: 'Pena Máxima para a Coleta Mínima', e António Costa acedeu em mentir aos jornais dizendo que o Governo fazia ponto de honra nessa medida económica. Pouco depois, Guterres anunciava que a coleta mínima seria retirada perante o ar vitorioso de Marcelo.
Quando é que chegámos a este ponto? Quando é que a política deixou de ser usada como plataforma de ideias discordantes para dar lugar a este reino da fantasia onde perder é morrer? Perder o que? Dignidade? Onde isso já vai...
No nosso Portugal não perder a face toma precedência sobre fazer a coisa certa com transparência e seriedade. E a humilhação de chegar a público uma história destas nada é comparada com a humilhação de admitir que viabilizar um orçamento é necessário. E pelo tom no qual a reportagem está escrita, para estes jornalistas isto é normal, all in a day's work, right? Assim uma história mentida chega aos portugueses, porque o Rebelo de Sousa e o António Costa concordaram que nós não temos direito a mais. Quando é que deixámos de ter direito a mais?
E o argumento que a política é igual em todo o lado não me chega, porque não pode chegar! A fantasia onde os dirigentes vivem e que é alimentada pelo aparelho a que eles chamam partido, tem de acabar. As prioridades têm que ser restabelecidas e focadas nas pessoas a quem estas medidas afectam. We are in desperately need of a rally to restore sanity...
O meu aluno hoje, teve direito a mais. Perdi a face, mas fiz a coisa certa. E assim, tenho um pouco mais de sanidade.
Porque é que te estou a contar isto? Vinha no metro para casa e li estas linhas numa reportagem da Única sobre a história da elaboração de orçamentos de estado em Portugal.
No ano seguinte, o OE de Sousa Franco foi salvo 'in extremis' com a difícil colaboração do PSD de Marcelo Rebelo de Sousa, que, para se abster e o viabilizar, teve de arranjar um astuto estratagema. Para salvar a face, num cenário com evidentes paralelismos com a situação actual, Marcelo Rebelo de Sousa propôs a António Guterres que introduzisse uma cláusula na proposta de OE com que o PSD não concordasse, para depois a retirar como sinal de cedência perante a pressão do principal partido da oposição. O pretexto acabaria por ser a coleta mínima. Marcelo arranjou até um 'slogan' para a ocasião: 'Pena Máxima para a Coleta Mínima', e António Costa acedeu em mentir aos jornais dizendo que o Governo fazia ponto de honra nessa medida económica. Pouco depois, Guterres anunciava que a coleta mínima seria retirada perante o ar vitorioso de Marcelo.
Quando é que chegámos a este ponto? Quando é que a política deixou de ser usada como plataforma de ideias discordantes para dar lugar a este reino da fantasia onde perder é morrer? Perder o que? Dignidade? Onde isso já vai...
No nosso Portugal não perder a face toma precedência sobre fazer a coisa certa com transparência e seriedade. E a humilhação de chegar a público uma história destas nada é comparada com a humilhação de admitir que viabilizar um orçamento é necessário. E pelo tom no qual a reportagem está escrita, para estes jornalistas isto é normal, all in a day's work, right? Assim uma história mentida chega aos portugueses, porque o Rebelo de Sousa e o António Costa concordaram que nós não temos direito a mais. Quando é que deixámos de ter direito a mais?
E o argumento que a política é igual em todo o lado não me chega, porque não pode chegar! A fantasia onde os dirigentes vivem e que é alimentada pelo aparelho a que eles chamam partido, tem de acabar. As prioridades têm que ser restabelecidas e focadas nas pessoas a quem estas medidas afectam. We are in desperately need of a rally to restore sanity...
O meu aluno hoje, teve direito a mais. Perdi a face, mas fiz a coisa certa. E assim, tenho um pouco mais de sanidade.
quarta-feira, 20 de outubro de 2010
Novo impresso do IRS 2010, proposto pelo Sócrates
Quando voltarmos, calha-nos preencher um igual a este...


Subscrever:
Mensagens (Atom)